EU ennallistamisasetus – mitä se tarkoittaa metsänomistajalle ja metsätilan arvolle?
14.10.2026 | kpmol
Joutuuko metsänomistaja suojelemaan osan metsästään? Voiko ennallistamisasetus rajoittaa hakkuita tai alentaa metsätilan arvoa? Entä kuka korvaa mahdolliset tulonmenetykset?
EU ennallistamisasetus on herättänyt runsaasti keskustelua metsänomistajien keskuudessa. Erityisesti huolta ovat aiheuttaneet mahdolliset metsien käyttörajoitukset, suometsien ennallistaminen ja vaikutukset metsäomaisuuden arvoon. Asiasta keskusteltiin Keski-Pohjanmaan Metsätilanomistajien hallituksen kokouksessa syyskuussa.
Metsänomistajan kannalta tärkein viesti on tämä: ennallistamisasetus ei tarkoita, että jokaisen metsänomistajan olisi ennallistettava tai suojeltava 20 prosenttia metsistään.
Asetuksella voi kuitenkin olla tulevaisuudessa vaikutuksia metsätalouden harjoittamiseen ja metsätilojen arvoon. Ratkaisevaa on, miten Suomi toteuttaa EU asettamat tavoitteet.
Mikä EU ennallistamisasetus on?
EU ennallistamisasetus tuli voimaan 18.8.2024. Sen tavoitteena on parantaa heikentyneiden elinympäristöjen tilaa ja vahvistaa luonnon monimuotoisuutta.
Asetus koskee metsien lisäksi esimerkiksi soita, vesistöjä, maatalousympäristöjä ja muita luontotyyppejä.
EU tavoitteena on, että ennallistamistoimenpiteet kattavat vuoteen 2030 mennessä vähintään 20 prosenttia EU maa-alueista ja vähintään 20 prosenttia merialueista.
Tämä tavoite ei kohdistu suoraan yksittäisen metsänomistajan metsäpinta-alaan.
Ennallistaminen ei myöskään tarkoita aina metsän pysyvää suojelua. Se voi olla esimerkiksi lahopuun lisäämistä, lehtipuiden suosimista, elinympäristöjen parantamista tai suon vesitalouden palauttamista.
Suomessa yksityisen maanomistajan oikeuksia on turvattu lailla
Metsänomistajien kannalta merkittävä muutos tuli voimaan 1.8.2026, kun luonnonsuojelulakiin lisättiin uusi 13 a §.
Sen mukaan:
”Kansallisella ennallistamissuunnitelmalla ei ole vaikutusta yksityisten maanomistajien oikeuksiin tai velvollisuuksiin.”
Laissa säädetään myös, ettei kansallisen ennallistamissuunnitelman viitteellisissä kartoissa osoiteta ennallistamistoimenpiteitä yksityisomistuksessa oleville maa-alueille.
Käytännössä tämä tarkoittaa, ettei kansallinen ennallistamissuunnitelma sellaisenaan muodosta yksityiselle metsätilalle hakkuukieltoa, suojelupäätöstä tai ennallistamisvelvollisuutta. On kuitenkin tärkeää huomata, ettei tämä poista nykyisiä luonnonsuojeluun liittyviä velvoitteita eikä estä mahdollisen uuden lainsäädännön säätämistä myöhemmin. Suomen kansallisen ennallistamissuunnitelman valmistelu on edelleen keskeinen metsänomistajien seurattava asia.
Voiko ennallistamisasetus rajoittaa metsän hakkuita?
Ennallistamisasetus ei yleisesti kiellä avohakkuita eikä velvoita kaikkia metsänomistajia siirtymään jatkuvapeitteiseen metsänkasvatukseen.
Tulevaisuudessa metsien käsittelyyn voi kuitenkin kohdistua uusia vaatimuksia esimerkiksi arvokkaiden luontotyyppien tai luonnon tilan heikentymisen ehkäisemisen kautta.
Metsänomistajan kannalta on olennaista erottaa toisistaan:
Voimassa olevaan lakiin perustuva käyttörajoitus.
Viranomaisen tekemä suojelupäätös.
Metsänomistajan vapaaehtoisesti tekemä sopimus.
Vasta suunnitteilla oleva mahdollinen sääntely.
Nämä eivät ole sama asia. Metsätilalla oleva luontoarvo ei myöskään automaattisesti tarkoita, että alue olisi kokonaan metsätalouskäytön ulkopuolella. Jos metsätilan hakkuumahdollisuuksiin liittyy epäselvyyttä, kannattaa selvittää kirjallisesti, mihin mahdollinen rajoitus perustuu.
Suometsät ja ojitetut alueet – pitääkö ojat tukkia?
Suomessa on runsaasti ojitettuja suometsiä, joista monet ovat merkittäviä puuntuotantoalueita. Ennallistamisasetuksesta on syntynyt käsitys, että ojitettuja metsiä pitäisi laajamittaisesti palauttaa soiksi. Asetus ei kuitenkaan määrää kaikkia metsänomistajia tukkimaan ojia tai ennallistamaan tiettyä osuutta suometsistään.
Asetuksessa olevat erityiset ojitettujen turvemaiden prosenttitavoitteet koskevat maatalouskäytössä olevia turvemaita. Myös metsäojitettuja soita voidaan hyödyntää ennallistamistavoitteiden saavuttamisessa, mutta niiden taloudelliset lähtökohdat vaihtelevat huomattavasti. Esimerkiksi heikkotuottoinen ojitusalue voi soveltua vapaaehtoiseen ennallistamiseen, jos metsänomistaja saa siitä riittävän korvauksen. Hyväkasvuisessa suometsässä tilanne on toinen. Jos ennallistaminen estää tulevat hakkuut, voi metsänomistajalle aiheutua huomattava taloudellinen menetys.
Ennallistamisen toteutuskustannusten maksaminen ei vielä tarkoita, että menetetyt puukauppatulot korvataan.
Lisäksi vesitalouden muuttaminen voi vaikuttaa naapurikiinteistöihin, metsäteihin ja kuivatusjärjestelmiin. Nämä vaikutukset on selvitettävä ennen toimenpiteitä.
Kuinka paljon ennallistaminen voi vähentää hakkuita Suomessa?
Luonnonvarakeskus (Luke) on arvioinut vuonna 2026 erilaisten ennallistamistoimenpiteiden vaikutuksia Suomen hakkuumahdollisuuksiin.
Laskelmien mukaan vuotuiset runkopuun hakkuumahdollisuudet voisivat vähentyä eri skenaarioissa seuraavasti:
Ennallistamisen laajuus
Hakkuumahdollisuuksien väheneminen
Suppeampi luontotyyppien ennallistaminen
2–4 milj. m³/vuosi
Laajempi luontotyyppien ennallistaminen
6–9 milj. m³/vuosi
Suppeampi ennallistaminen ja talousmetsien toimet
8–10 milj. m³/vuosi
Laajempi ennallistaminen ja talousmetsien toimet
12–15 milj. m³/vuosi
Luvut kuvaavat tutkimuksen mallinnettuja hakkuumahdollisuuksia suhteessa perusuraan, eivät toteutuvien hakkuiden ennustetta.
Skenaariot eivät myöskään tarkoita, että Suomi olisi päättänyt toteuttaa jonkin näistä vaihtoehdoista.
Tulokset osoittavat kuitenkin, että ennallistamistoimenpiteiden laajuudella ja kohdentamisella voi olla huomattava merkitys metsätaloudelle.
Kuka maksaa metsänomistajalle ennallistamisesta?
Tämä on yksi koko ennallistamiskeskustelun tärkeimmistä kysymyksistä. Ennallistamisasetus ei itsessään takaa metsänomistajalle tietynsuuruista korvausta. Mahdollinen korvaus riippuu muun muassa käytettävästä tukijärjestelmästä, sopimuksen sisällöstä ja mahdollisen käyttörajoituksen oikeudellisesta perusteesta.
Metsänomistajan kannattaa erottaa kolme asiaa:
1. Ennallistamistyön kustannukset
Näitä ovat esimerkiksi suunnittelu, ojien tukkiminen, työmenetelmät ja muut toteutuskustannukset.
2. Menetetyt metsätalouden tulot
Jos alueen puuntuotanto vähenee tai hakkuut estyvät, metsänomistajalta voi jäädä saamatta tulevia puukauppatuloja.
3. Vaikutus metsäkiinteistön arvoon
Pitkäaikainen tai pysyvä käyttörajoitus voi vaikuttaa kiinteistön markkina-arvoon ja ostajien kiinnostukseen.
Tulonmenetystä ja kiinteistön arvon alentumista ei kuitenkaan pidä laskea automaattisesti yhteen, koska ne voivat kuvata osittain samaa taloudellista haittaa.
METSO-ohjelma tarjoaa vapaaehtoisen vaihtoehdon
METSO-ohjelmaa on päätetty jatkaa vuosille 2026–2040. Ohjelma perustuu metsänomistajien vapaaehtoiseen osallistumiseen ja tarjoaa mahdollisuuksia metsien suojeluun ja luonnonhoitoon. Myös määräaikaiset ympäristötukisopimukset voivat tulla kysymykseen. Metsäkeskuksen ympäristötukisopimus tehdään kymmeneksi vuodeksi. Ennen sopimuksen tekemistä on tärkeää selvittää, mitä käyttörajoituksia sopimukseen sisältyy ja millainen korvaus niistä maksetaan.
Metsämarkkinoinnin näkökulmasta kysymys on erityisen tärkeä.
Pelkkä ennallistamisasetuksen olemassaolo ei ole peruste alentaa kaikkien metsätilojen arvoa tietyllä prosentilla.
Metsätilan käypä arvo muodostuu edelleen sen ominaisuuksien ja markkinatilanteen perusteella. Arvoon vaikuttavat muun muassa puuston määrä ja laatu, kasvupaikat, hakkuumahdollisuudet, sijainti, tieyhteydet sekä mahdolliset käyttörajoitukset. Ennallistamisasetuksen vaikutuksia on arvioitava kiinteistökohtaisesti.
Esimerkki 1: Tavanomainen talousmetsä
Jos metsätilalla ei ole tunnistettuja erityisiä luontoarvoja eikä käyttörajoituksia, pelkkä ennallistamisasetus ei anna perustetta olettaa metsätilan arvon alentuvan.
Esimerkki 2: Arvokas luontokohde
Jos tilalla sijaitsee esimerkiksi arvokas lehto, luonnonmetsän piirteitä sisältävä alue tai muu erityinen luontotyyppi, on selvitettävä kohteen oikeudellinen asema ja mahdolliset metsänkäsittelyn rajoitukset.
Esimerkki 3: Heikkotuottoinen ojitusalue
Heikkotuottoisen alueen vapaaehtoinen ennallistaminen voi olla metsänomistajalle taloudellisesti kiinnostava vaihtoehto, jos korvaus ylittää alueen realistisen metsätaloudellisen tuottoarvon ja muut kustannukset.
Esimerkki 4: Suojelusopimuksen piirissä oleva metsätila
Jos tilaan kohdistuu määräaikainen tai pysyvä suojelusopimus, sen vaikutus käyttöoikeuksiin, korvauksiin ja tulevaan omistajaan on huomioitava kauppahinnassa. Metsätilan arvonmäärityksessä ratkaisevaa on, mitä kiinteistöllä voidaan tosiasiallisesti ja laillisesti tehdä.
Metsätilan arvoa ei pidä alentaa oletettujen tulevien rajoitusten perusteella ilman riittävää näyttöä. Vastaavasti mahdollisia tulevia ennallistamiskorvauksia ei pidä käsitellä varmana tulona.
Kannattaako metsätila myydä ennen ennallistamisasetuksen toimeenpanoa?
Ennallistamisasetuksen vuoksi ei ole syytä tehdä hätiköityjä päätöksiä. Metsätilan myynti, hakkuut tai suojelusopimuksen tekeminen ovat merkittäviä taloudellisia ratkaisuja. Jos metsänomistaja suunnittelee tilansa myyntiä, kannattaa selvittää kiinteistön nykyinen markkina-arvo, metsätaloudelliset mahdollisuudet sekä mahdolliset luontoarvoihin liittyvät rajoitukset. Myyntipäätöksen tulee perustua tilan todellisiin ominaisuuksiin ja omistajan tavoitteisiin, ei pelkästään epävarmuuteen tulevasta lainsäädännöstä. Asiantuntevassa metsätilan myynnissä ostajalle annetaan riittävät tiedot myös mahdollisista käyttörajoituksista ja selvitystarpeista.
Mitä metsänomistajan kannattaa tehdä nyt?
Metsänomistajan kannattaa pitää metsäkeskuksen ylläpitämä ilmainen metsäsuunnitelma ajan tasalla ja selvittää mahdolliset luontoarvot sekä olemassa olevat suojelu- ja sopimusrajoitukset suoraan sieltä. Jos metsätilalle tarjotaan vapaaehtoista ennallistamista, sopimuksen taloudelliset vaikutukset on syytä arvioida huolellisesti ennen sitoutumista.
Erityisesti kannattaa selvittää:
Mitä alueella saa tehdä sopimuksen jälkeen?
Kuinka pitkään mahdollinen käyttörajoitus on voimassa?
K-P:n Metsänomistajien Liiton näkemys: metsäomaisuuden arvo on turvattava
Luonnon monimuotoisuuden parantaminen on tärkeä tavoite. Samalla on huolehdittava siitä, että metsänomistajien omaisuudensuoja, oikeusturva ja taloudelliset edellytykset otetaan asianmukaisesti huomioon. Ennallistamisen kustannukset ja hyödyt eivät välttämättä kohdistu samoille tahoille. Jos yhteiskunta hyötyy yksityisen metsänomistajan alueella tehtävästä ennallistamisesta, on perusteltua arvioida myös sitä, miten omistajalle aiheutuvat kustannukset ja tulonmenetykset korvataan. Metsänomistajalle tärkeintä on tietää, mitä omalla kiinteistöllä saa tehdä, mitä mahdollisista rajoituksista korvataan ja miten päätökset vaikuttavat metsäomaisuuden arvoon.
Ennallistamisasetus ei tarkoita metsätalouden loppumista eikä automaattista metsätilojen arvon laskua. Sen vaikutukset on arvioitava tapauskohtaisesti.
Harkitsetko metsätilasi myyntiä tai haluatko selvittää sen käyvän arvon?
Metsätilan myynti ja arvonmääritys edellyttävät puustotietojen lisäksi kiinteistön käyttömahdollisuuksien, erityispiirteiden ja markkinatilanteen tuntemusta.
K-P:n Metsämarkkinointi Oy LKV palvelee metsätilojen myyjiä ja ostajia sekä metsäkiinteistöjen arvonmääritystä tarvitsevia yhdenluukun periaatteella kokonaispalveluna.
Kirjoitus perustuu 13.10.2026 tilanteen mukaiseen selvitykseen EU ennallistamisasetuksesta ja sen kansallisesta toimeenpanosta. Lainsäädännön valmistelu jatkuu, ja yksittäisen metsäkiinteistön oikeudellinen sekä taloudellinen tilanne on arvioitava erikseen.
Metsitystuki on palaamassa – entiset turvetuotantoalueet kannattaa arvioida uudelleen
Käytöstä poistuneiden turvetuotantoalueiden tulevaisuutta ei kannata enää tarkastella vain entisenä tuotantoalueena. Hallitus on antanut eduskunnalle esityksen, jonka mukaan joutoalueiden metsitystuki otettaisiin uudelleen käyttöön vuonna 2027. Metsämarkkinoinnin asiantuntijat seuraavat alan lainsäädäntöä ja tuovat uutiset asiakkaidensa tietoon.
Tuki olisi tarkoitettu muun muassa käytöstä poistuneiden turvetuotantoalueiden metsittämiseen. Se avaa maanomistajille uuden vaihtoehdon alueille, joille ei ole enää tuotannollista käyttöä tai joiden tuleva käyttö hakee suuntaansa.
Tukea metsän perustamiseen ja hoitoon
Esityksen mukaan metsitystuki koostuisi kahdesta osasta:
metsän perustamiseen maksettavasta kustannuskorvauksesta, joka olisi maapohjasta riippuen 1 500–2 000 euroa hehtaarilta
taimikon hoitopalkkiosta, jota maksettaisiin yhteensä 900 euroa hehtaarilta toisena ja viidentenä vuonna metsittämisen jälkeen.
Kokonaisuus olisi siten enimmillään noin 2 400–2 900 euroa hehtaarilta. Tuki ei kuitenkaan ole automaattinen eikä sitä tule pitää varmana tulona ennen kohdekohtaista selvitystä ja tukipäätöstä.
Metsitystuen haun on tarkoitus avautua Suomen metsäkeskuksessa maaliskuun 2027 lopulla. Metsitystyöt saa aloittaa vasta myönteisen tukipäätöksen jälkeen. Metsitettävän alueen tulee olla metsänkasvatukseen sopiva myös vesitalouden näkökulmasta, eikä samalle alueelle saa olla aiemmin myönnetty julkista rahoitusta metsitystä varten.
Vesitalous ratkaisee turvealueella
Entisellä turvetuotantoalueella metsitys voi olla hyvä ja pitkäjänteinen jälkikäyttömuoto, jos kuivatus, ravinnetalous ja vesiensuojelu ovat kunnossa. Toisaalta kaikkein vetisimmät, paksuturpeiset ja ensisijaisesti vettämiseen soveltuvat alueet eivät usein sovellu metsitystukeen. Niillä kosteikko, ennallistaminen tai muu jälkikäyttö voi olla taloudellisesti ja ympäristön kannalta parempi ratkaisu.
Siksi turvealueita ei pidä käsitellä yhtenäisenä massana. Samallakin tilalla voi olla metsitykseen sopivia lohkoja, pellonraivaukseen soveltuvaa aluetta sekä kosteikoksi paremmin sopivia osia. Juuri vaihtoehtoisten käyttötapojen vertailu on omistajan kannalta olennaista.
Kaustisella myynnissä noin 100 hehtaarin kokonaisuus
Keski-Pohjanmaan Metsämarkkinoinnilla on Kaustisen Hoikkanevalla myynnissä kaksi vierekkäistä entistä turvetuotantoaluetta, yhteensä noin 100 hehtaaria.
Turvetuotanto on alueella päättynyt vuonna 2024. Kohteeseen kuuluu metsätalousmaata, noin 16 hehtaaria entistä turvetuotantoaluetta, jonka metsitystuen mahdollisuutta voidaan alustavasti selvittää, sekä noin 18 hehtaaria osin veden peittämää aluetta. Jälkimmäinen soveltuu lähtötietojen perusteella erityisesti kosteikko- ja vesitalousratkaisujen tarkasteluun.
Jos noin 16 hehtaarin alue täyttäisi aikanaan kaikki metsitystuen ehdot, uutisoidun tukitason laskennallinen kokonaismäärä olisi noin 38 000–46 000 euroa. Tämä on kuitenkin vain suuntaa-antava laskelma: tukikelpoisuus, lopullinen pinta-ala, vesitalous, luontoarvot, toteutuskustannukset ja tulevat asetusehdot on varmistettava erikseen.
Kohde tarjoaa ostajalle useita mahdollisia kehityspolkuja: metsitys, pellonraivaus, kosteikon perustaminen, metsätalous sekä muut alueen käyttöön soveltuvat ratkaisut. Myynti tapahtuu tarjouskaupalla, ja tarjoukset tulee jättää viimeistään 16.10.2026.
Keski-Pohjanmaan Metsämarkkinointi auttaa kohteen käyttömahdollisuuksien, metsäarvon ja kaupan rakenteen arvioinnissa.
Kysy rohkeasti tai soita alla oleviin asiantuntijoiden numeroihin tai käytä lomaketta.
Lahjaksi saadun metsä- tai maatilan myynti voi synnyttää merkittävän veroseuraamuksen, mutta viiden vuoden sääntö ei koske kaikkia lahjoja.Ennen myyntipäätöstä on olennaista erottaa toisistaan tavallinen lahja, sukupolvenvaihdoshuojennettu lahja ja lahjanluonteinen kauppa. Yksi lahjaveropäätöksessä oleva merkintä voi muuttaa lopputulosta kymmenillä tuhansilla euroilla.
Tässä asiantuntijakirjoituksessa käsitellään yksityishenkilön lahjana saaman tilan myyntiä. Tilan kokonaisuuteen voi kuulua metsää, peltoa, rakennuksia ja rakennuspaikkoja, joiden verokohtelu voi edellyttää erillistä arvonjakoa.
Ensin tarkistetaan lahjaveropäätös
Katso lahjaveropäätöksestä erityisesti, onko siinä sovellettu sukupolvenvaihdoshuojennusta eli perintö- ja lahjaverolain 55 §:ää. Jos huojennusta ei ole myönnetty, viiden vuoden määräaika ei tavallisesti rajoita tilan myyntiä. Silloin keskeinen aikaraja luovutusvoittoverossa on yksi vuosi lahjan saamisesta.
Jos päätöksessä on sukupolvenvaihdoshuojennus, viiden vuoden määräaika lasketaan lahjaverotuksen toimittamispäivästä, ei välttämättä lahjakirjan allekirjoituspäivästä. Päivämäärä kannattaa tarkistaa päätöksestä ennen kuin sitova kauppakirja allekirjoitetaan.
Tavallinen lahja: viiden vuoden sääntöä ei ole
Kun tilaan ei ole sovellettu sukupolvenvaihdoshuojennusta, lahjan saaja voi myydä tilan myös ennen kuin viisi vuotta on kulunut. Myyntivoitto on kuitenkin yleensä veronalaista pääomatuloa.
Myyntiajankohta
Luovutusvoiton hankintameno
Keskeinen huomio
Alle vuoden kuluttua lahjasta
Lahjoittajan hankintameno, johon tehdään hänen verotuksensa mukaiset oikaisut
Lahjaverotusarvoa ei käytetä. Vertailtavana on myös 20 %:n hankintameno-olettama.
Vähintään vuoden kuluttua lahjasta
Lahjaverotuksessa vahvistettu arvo
Lisäksi voidaan vähentää myyntikulut ja mahdolliset vähentämättömät perusparannusmenot. Vaihtoehtona on yleensä 20 %:n hankintameno-olettama.
Alle vuoden tilanteessa lahjansaaja voi vaatia lahjaverotuksen oikaisua, koska lahjaverotusarvoa ei saa käyttää luovutusvoittoverotuksessa hankintamenona. Tämä on tärkeää selvittää, jotta samasta arvonnoususta ei synny tarpeetonta päällekkäistä verorasitusta.
Miten luovutusvoitto lasketaan?
Luovutusvoitto lasketaan vähentämällä myyntihinnasta joko todellinen hankintameno ja myyntikulut tai näitä suurempi hankintameno-olettama. Alle kymmenen vuoden omistusajalla hankintameno-olettama on 20 % myyntihinnasta. Kun omistusaikaa on vähintään kymmenen vuotta, olettama on 40 %.
Myyntikuluihin kuuluvat tyypillisesti esimerkiksi välityspalkkio, kauppakirjan laatimiskulut, myynnin yhteydessä hankitut tarpeelliset asiakirjat sekä myyntiä varten tehdyt välttämättömät selvitykset. Metsä- ja maatiloissa on lisäksi huomioitava muun muassa käytetyt metsävähennykset, poistot ja tilaan tehdyt perusparannukset.
Luovutusvoitto verotetaan pääomatulona. Pääomatulovero on 30 000 euroon asti 30 % ja ylimenevältä osalta 34 %. Raja koskee saman verovuoden kaikkia veronalaisia pääomatuloja yhteensä.
Sukupolvenvaihdoshuojennus: viisi vuotta voi olla kallis määräaika
Sukupolvenvaihdoshuojennus on tarkoitettu maatilalle, jolla lahjansaaja jatkaa varsinaista maatalouden harjoittamista. Maatilaan voi kuulua myös metsää. Pelkkään metsätilaan ei lähtökohtaisesti voi saada sukupolvenvaihdoshuojennusta; siinä tilanteessa on selvitettävä erikseen esimerkiksi metsälahjavähennyksen mahdollisuus. Huojennus pienentää lahjaveroa merkittävästi, koska huojennettava maatilavarallisuus arvostetaan lahjaverotuksessa käypää arvoa alempaan sukupolvenvaihdosarvoon.
Jos lahjansaaja luovuttaa pääosan saamastaan maatilasta tai maatilaosuudesta vapaaehtoisesti ennen kuin viisi vuotta on kulunut lahjaverotuksen toimittamispäivästä, huojennus menetetään. Tällöin aiemmin huojennettu lahjaveron määrä pannaan maksuun ja sitä korotetaan vielä 20 prosentilla.
Koko tilan myynti kuuluu selvästi tähän riskiryhmään. Sen sijaan yksittäisen määräalan, metsäpalstan tai peltoalueen myynti kannattaa arvioida ennen kauppaa tapauskohtaisesti: ratkaisuun vaikuttavat luovutettavan osuuden merkitys koko saadulle maatilalle ja luovutuksen olosuhteet.
Luovutusvoittovero: myynnistä syntyvä luovutusvoitto verotetaan erikseen pääomatulona.
Kun huojennus menetetään, lahjaverotus korjataan käyvän arvon perusteelle. Tällöin luovutusvoittoverotuksen hankintamenoksi muodostuu lähtökohtaisesti lahjaverotuksessa käytetty käypä arvo huojennetun sukupolvenvaihdosarvon sijaan. Tämä pienentää luovutusvoittoa, mutta ei poista takaisin maksettavaa lahjaveroa tai sen 20 %:n korotusta.
Viiden vuoden jälkeenkin huojennus vaikuttaa myyntivoittoon
Viiden vuoden määräajan täyttyminen estää huojennetun lahjaveron takaisinperinnän, mutta se ei automaattisesti nosta luovutusvoittoverotuksen hankintamenoa lahjan käypään arvoon. Sukupolvenvaihdoshuojennettuna saadun omaisuuden hankintamenona käytetään lähtökohtaisesti huojennettua sukupolvenvaihdosarvoa myös viiden vuoden määräajan jälkeen.
Tästä syystä myöhempäänkin myyntiin voi kohdistua suuri luovutusvoitto. Ennen kaupan hinnoittelua kannattaa verrata todellista hankintamenoa ja hankintameno-olettamaa sekä laskea metsävähennyksen, poistojen ja myyntikulujen vaikutus.
Poikkeustilanteet
Huojennusta ei yleensä menetetä, jos maatilasta joudutaan luopumaan esimerkiksi yllättävän sairastumisen, tapaturman, konkurssin, pakkohuutokaupan, pakkolunastuksen tai muun niihin verrattavan pakottavan syyn vuoksi. Arviointi on tapauskohtainen ja perusteet on pystyttävä selvittämään Verohallinnolle.
Jos tilaan kuuluu omassa käytössä ollut asuinrakennus, sille voi joissakin tilanteissa (myyjä asunyt yli 2 vuotta) tulla erikseen sovellettavaksi oman asunnon luovutusvoiton verovapaus. Metsän, pellon ja muun tilavarallisuuden osuus on kuitenkin eroteltava laskelmassa asuinrakennuksesta ja sen rakennuspaikasta.
Toimi näin ennen kauppaa
Ota esiin lahjakirja ja lahjaveropäätös.
Tarkista, onko päätöksessä sukupolvenvaihdoshuojennus ja mikä on lahjaverotuksen toimittamispäivä.
Selvitä lahjaverotusarvo, mahdollinen sukupolvenvaihdosarvo, käytetyt metsävähennykset, poistot ja perusparannukset.
Laadi tilasta arvonjakoon perustuva myynti- ja verolaskelma: metsä, pelto, rakennukset, rakennuspaikat ja muu omaisuus erikseen.
Vertaile todellinen hankintameno sekä hankintameno-olettama ennen hinnasta tai kaupan ajankohdasta sopimista.
Jos huojennuksen ehtojen tai luovutettavan osuuden tulkinta jää epäselväksi, hae ennakkoratkaisu tai varmista asia asiantuntijan avulla ennen sitovan sopimuksen tekemistä.
Yhteenveto
Tavallisessa lahjassa viiden vuoden määräaikaa ei tarvitse odottaa. Verosuunnittelun kannalta ratkaiseva raja on yleensä yksi vuosi lahjan saamisesta. Jos tilaan on kuitenkin saatu sukupolvenvaihdoshuojennus, pääosan vapaaehtoinen myynti ennen viiden vuoden määräajan päättymistä voi johtaa huojennetun lahjaveron takaisinperintään 20 %:lla korotettuna sekä erilliseen luovutusvoittoveroon.
Tilakohtainen laskelma kannattaa tehdä ennen myyntipäätöstä. Erityisesti metsä- ja maatiloissa arvonjakoon, metsävähennyksiin ja maatilavarallisuuden eri omaisuuseriin liittyvät tiedot voivat ratkaista, mikä vaihtoehto on verotuksellisesti järkevä.
Manu Purola
toiminnanjohtaja
Keski-Pohjanmaan Metsänomistajien Liitto ry
Kirjoitus on yleisluonteinen eikä korvaa yksittäistapauksen vero- tai oikeudellista neuvontaa. Veroseuraamus tulee varmistaa tilan asiakirjojen, lahjaveropäätöksen ja suunnitellun luovutuksen ehtojen perusteella käymällä paperien kanssa toimistollamme.
Sähkölinjoista metsänomistajalle maksettavan korvauksen on vastattava markkinaehtoista tuulivuokratasoa
Vuosi sitten elokuussa 2025 voimaan tullut lunastuslain uudistus vahvisti metsänomistajan asemaa, mutta se ei vielä ratkaissut sähkölinjahankkeiden keskeistä kysymystä: miten hankkeen tuottama taloudellinen hyöty jaetaan maanomistajan kanssa.
Nyt asia on jatkovalmistelussa lausunnolla. Sähkölinjojen lunastuskorvauksia koskevat näkemykset on toimitettava oikeusministeriölle viimeistään 6.11.2026. Metsänomistajien on tärkeää tuoda esiin, että toteutuneet tuulivuokrasopimukset osoittavat voimajohtoalueen markkinaehtoisen arvon olevan aivan olennaisesti nykyisiä lunastuskorvauksia korkeampi.
Oulun kaupunki on ottanut tuulivoiman maankäytön linjauksissaan selkeän lähtökohdan: hanketoimijan tulee maksaa sähkönsiirtolinjojen vaatimista maa-alueista maanomistajalle vastaava korvaus kuin varsinaiselta tuulivoima-alueelta. Periaate on juuri oikea ja sitä on syytä soveltaa jatkossa myös valtakunnallisesti.
Tuuli- ja aurinkovoiman rakentaminen tarvitsee sähkölinjoja. Jos sähköntuotantohanke saa käyttää metsänomistajan maata markkinaehtoisella vuokrasopimuksella, ei ole hyväksyttävää, että samalle hankekokonaisuudelle välttämätön kantaverkon voimajohto viedään läpi olennaisesti alemmalla lunastuskorvauksella.
Täysi vahinkokorvaus on välttämätön lähtökohta. Sen lisäksi voimansiirtolinjoista on maksettava erillinen infrastruktuurihyötykorvaus, joka heijastaa alueen todellista markkina-arvoa sähköhankkeen käytössä.
sähkölinja-aukko
Toteutunut tuulivuokrasopimus on paras markkinavertailu
Metsämaan tavallinen käypä arvo ei yksin kuvaa sitä, mitä voimajohdon sijoittaminen maanomistajalle merkitsee. Kyse ei ole tavanomaisesta metsäpalstasta, vaan pysyvästä käyttöoikeudesta hankkeen kannalta välttämättömään infrastruktuuriin.
Siksi oikea vertailukohta on toteutunut, vapaaehtoisesti sovittu tuulivoimahankkeen korvaustaso.
Jo vuonna 2014 tehdyssä tuulivoimahankkeen vuokrasopimuksessa ilmajohtojen sijoittamisen edellyttämälle alueelle sovittiin 1,50 euron kertakorvaus neliömetriltä. Tämä tarkoittaa 15 000 euroa hehtaarilta. Sopimus on konkreettinen markkinanäyttö: maanomistaja ja hanketoimija ovat päätyneet kyseiseen korvaukseen ilman lunastusuhkaa. Silloinen tuulivoimalan korvaus oli luokkaan 10.000 €, nyt tehtävissä se on ollut jo luokkaa 30.000 €.
Vapaaehtoiset tuulivuokrasopimukset osoittavat olennaisen asian: sähkölinjan alle jäävällä alueella on markkinaehtoinen arvo, joka on merkittävästi korkeampi kuin pelkkään metsämaan maapohjaan sidottu arvo korotettuna lunastuslain 25 %:lla.
Nykyinen järjestelmä vaatii korjaamista: pelkkä metsätaloudellinen maapohja-arvo ei saa olla hankkeen taloudellisesta hyödystä irrotettu lopputulos.
Lunastus ei saa olla markkinaneuvottelua halvempi oikotie
Tuulivoima-alueella hanketoimija neuvottelee maanomistajan kanssa. Se tarvitsee maanomistajan suostumuksen, ja korvaustaso muodostuu hankkeen tuotosta, vaihtoehtoisista sijoituspaikoista sekä metsäomistajien neuvotteluvoimasta.
Kantaverkon voimajohtohankkeessa asetelma on toinen. Hankkeella on mahdollisuus saada lunastuslupa, jolloin maanomistaja ei käytännössä voi vapaasti päättää, luovuttaako hän käyttöoikeuden vai ei. Tästä seuraa erityinen vastuu korvauksen oikeudenmukaisuudesta.
Ei ole kestävää, että saman sähkön tuotantoketjun vapaaehtoisessa vaiheessa maan käytöstä maksetaan markkinaehtoinen korvaus, mutta siirtovaiheessa voidaan turvautua korvaustasoon, joka jää murto-osaan tästä. Maanomistajan kannalta kyse on samasta asiasta: hänen maataan tarvitaan sähkön tuottamiseen ja siirtämiseen.
Jos markkinahinta syntyy vapaaehtoisessa sopimuksessa 1,50 euron neliömetritasolla, lunastuksen ei pidä muodostua keinoksi hankkia vastaava käyttöoikeus lähes ilmaiseksi.
Uudet johdot rakennetaan yhä useammin vanhojen rinnalle
Voimajohtojen maankäyttöhaitta ei aina synny uudesta, erillisestä johtokäytävästä. Uusia linjoja rakennetaan pääosin olemassa olevien voimajohtojen rinnalle. Tämä voi vähentää kokonaan uusien käytävien tarvetta, mikä on lähtökohtaisesti perusteltua.
Maanomistajan haitta ei kuitenkaan vähene sillä perusteella, että hänen maallaan on jo ennestään johto.
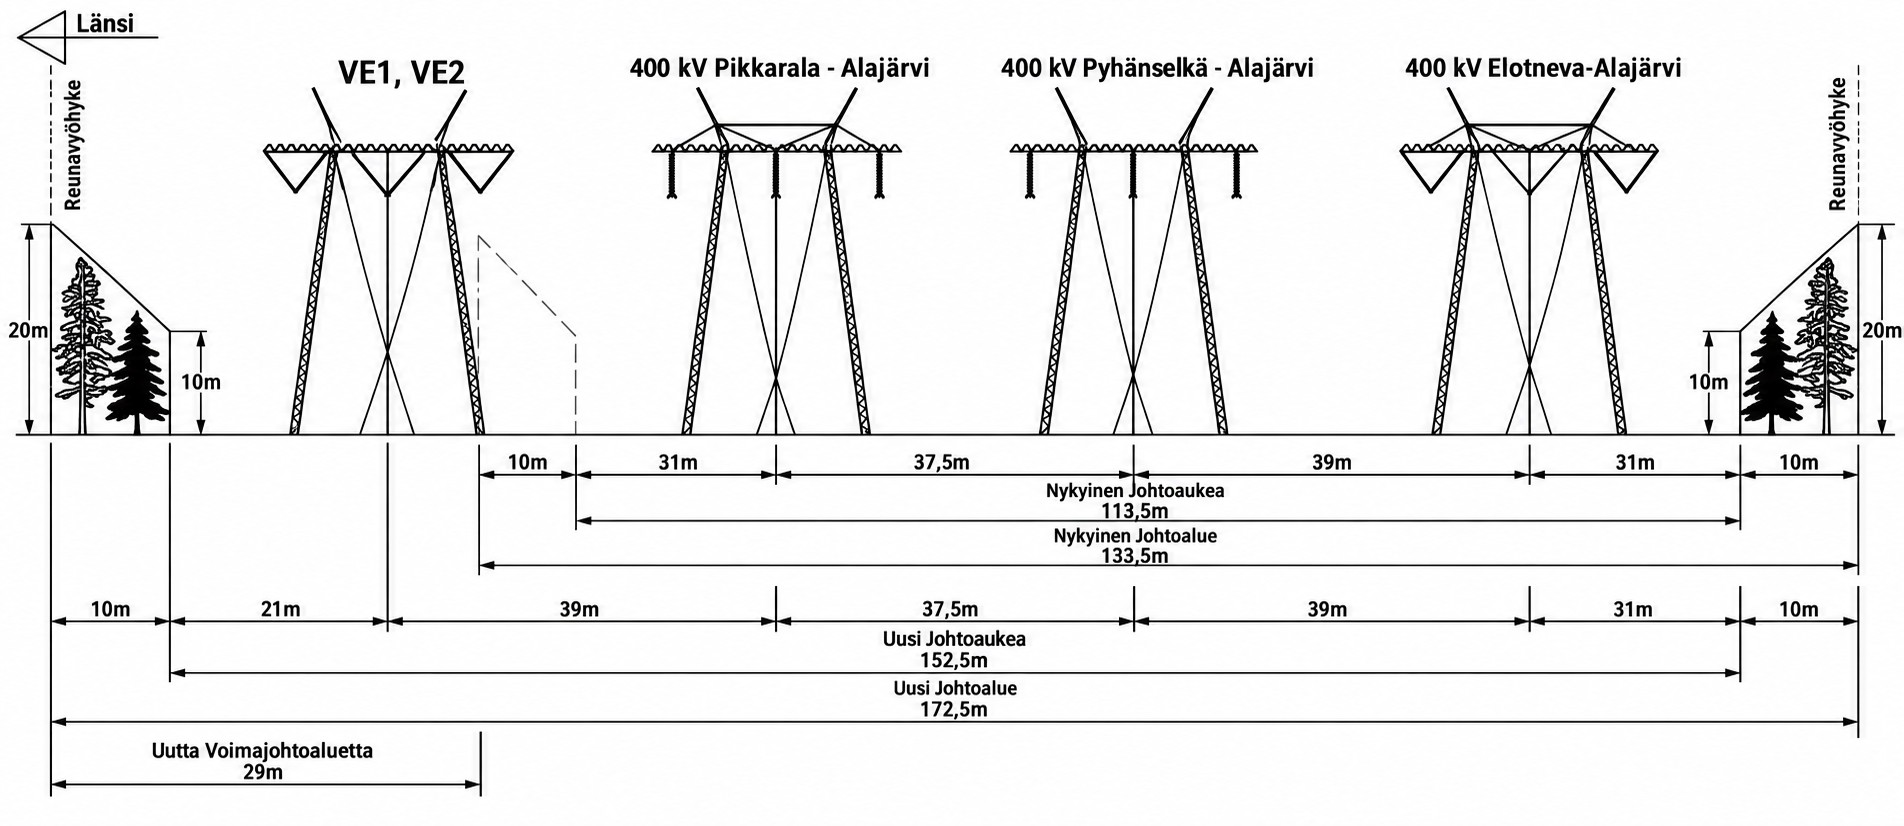
Päinvastoin: jokainen uusi rinnakkainen johto levennättää käytävää, kasvattaa pysyvää johtoaukeaa ja lisää reunavyöhykkeiden rajoituksia. Metsätilan pirstoutuminen lisääntyy, kulkureitit vaikeutuvat ja taloudellisesti käyttökelpoinen metsäala vähenee. On tilanteita, jossa neljän rinnakkaisen johdon kokonaisleveys voi nousta 212 metriin. Yhden kilometrin matkalla tämä merkitsee 21,2 hehtaarin käytönrajoitusaluetta.
Siksi jo olemassa olevan johdon rinnalle rakentaminen ei ole peruste alentaa korvausta. Se on peruste arvioida kumuloituva haitta tarkemmin ja korottaa korvausta, kun käyttörajoitus laajenee.
Fingridin mukaan johtoalue muodostuu johtoaukeasta ja reunavyöhykkeistä, joilla puuston kasvukorkeutta rajoitetaan. Johtoaukeita raivataan keskimäärin 5–8 vuoden välein, ja reunavyöhykkeiden puustoa käsitellään 10–25 vuoden välein. Johtoalueen sisältö ja kasvuston käsittely soittavat, että rajoitus on pysyvä eikä vain rakentamisvaiheen haitta.
Ratkaisu: täysi korvaus ja erillinen hyötykorvaus
Lunastuslain vuonna 2025 voimaan tullut uudistus paransi maanomistajan asemaa: korvauksen lähtökohtana on markkina-arvoa vastaava täysi korvaus, ja lunastuskorvaukseen lisätään 25 prosenttia. Uudistus on tarpeellinen, mutta sähkölinjahankkeissa se ei vielä ratkaise markkinaehtoisuuden ongelmaa.
Tarvitaan kaksiosainen korvausmalli:
Täysi kohde-, haitta- ja vahinkokorvaus, joka kattaa puuston, maapohjan, odotusarvon, pirstoutumisen, työnaikaiset vahingot ja muut yksilölliset menetykset.
Erillinen infrastruktuurihyötykorvaus, joka perustuu johtoalueen pinta-alaan, jännitetasoon, käyttörajoituksen pysyvyyteen sekä johtojen kumuloituvaan määrään.
Hyötykorvauksen tehtävä ei ole korvata vahinkoa, vaan jakaa hankkeen synnyttämää arvoa oikeudenmukaisemmin. Sen laskentaperusteen tulee olla valtakunnallisesti selkeä ja ennakoitava. Oulun kaupungin linjaus antaa tähän käyttökelpoisen periaatteen: sähkönsiirtolinjan vaatimalta maa-alueelta maksetaan vastaava korvaus kuin varsinaiselta tuulivoima-alueelta.
Oikeudenmukainen korvaus on myös hankkeen etu
Suomen kantaverkkoa on vahvistettava nopeasti. Fingridin kehittämissuunnitelma perustuu kasvaviin siirtotarpeisiin, sähkömarkkinoiden muutoksiin ja uusiin investointeihin.
Hankkeiden hyväksyttävyys ei kuitenkaan synny siitä, että metsänomistajalle kerrotaan niiden olevan välttämättömiä. Se syntyy siitä, että metsänomistajaa kohdellaan tasapuolisesti ja että hänen omaisuutensa käyttöön otetaan todellisella korvauksella.
Tuulivoimaa ja kantaverkkoa tarvitaan. Mutta niiden rakentaminen ei saa perustua siihen, että vapaaehtoisessa tuulivuokrasopimuksessa maan käyttö hinnoitellaan markkinaehtoisesti ja pakkolunastuksessa sama käyttöoikeus saadaan murto-osalla tästä hinnasta.
Metsänomistajan korvauksen tulee seurata toteutunutta markkinatasoa – myös silloin, kun sähkön siirtäminen edellyttää lunastusta.
Manu Purola
toiminnanjohtaja Keski-Pohjanmaan Metsänomistajien Liitto ry
Liity jäseneksi etämetsänomistajiin Keski-Pohjanmaan metsätilanomistajien kautta
Hei! Kiitos kun otat yhteyttä meihin. Anna mielipiteesi tai kommenttisi asiaan alla olevalla lomakkeella ja liity jäseneksi, jäsenmaksu on 35 €/vuosi. Mielipiteesi on tärkeä K-P:n Metsänomistajien Liiton ja Etämetsänomistajien Liiton lausuntoja varten.
Hannes-myrsky ei pudottanut metsätilan kauppahintoja
Hannes-myrsky näkyi nopeasti puumarkkinassa, mutta ei samalla tavalla metsätilakaupan hehtaarihinnoissa. Tässä kirjoituksessa tarkastelen, miksi puun hinnan lasku ei automaattisesti kaatanut metsätilojen hintoja.
Hannes-myrsky teki joulukuun lopulla 2025 pahaa jälkeä etenkin pohjalaismaakunnissa. Keski-Pohjanmaa, Etelä-Pohjanmaa, Pohjanmaa ja Pohjois-Pohjanmaa joutuivat kaikki myrskyn kovaan käsittelyyn. Metsäkeskuksen 30.7.2026 uutisointi vahvisti sen, minkä moni metsänomistaja oli jo maastossa nähnyt: Hannes ei ollut mikään pieni paikallinen rysähdys, vaan merkittävä markkinatapahtuma.
Kuvassa alla näkyy kuitenkin metsämarkkinan mielenkiintoinen ristiveto. Mäntytukin ja mäntykuidun hinnat kääntyivät Hanneksen jälkeen laskuun, mutta metsätilojen keskimääräinen hehtaarihinta jatkoi nousuaan. Toisin sanoen puukaupan puolella käyrä niiasi, mutta metsätilakaupan puolella se ei vielä juuri kumartanut.
Tämä näyttää aluksi oudolta. Jos puun hinta laskee, eikö metsätilankin hinnan pitäisi laskea?
Ei välttämättä. Metsätila ei ole pelkkä tämän päivän puupino. Ostaja katsoo myös maapohjaa, sijaintia, tulevia hakkuumahdollisuuksia, metsän rakennetta, tieyhteyksiä, palstakokonaisuutta ja sitä, kuinka harvoin sopivia tiloja tulee myyntiin. Puun hinta vaikuttaa kyllä, mutta se ei yksin ohjaa koko tilakauppaa.
Hannes näkyi nopeasti puumarkkinassa, koska tuhopuuta tuli markkinoille pakolla. Tällainen puu pitää korjata ajallaan, korjuu voi olla hankalampaa ja kilpailutus ei aina toimi kuten normaalissa päätehakkuuleimikossa. Siksi etenkin kuitupuun ja myrskyalueiden hintataso voi reagoida nopeastikin.
Metsätilan hinta versus puun hinta
Metsätilakauppa reagoi hitaammin. Myyntiin tulleet tilat eivät välttämättä olleet pahimpia tuhokohteita. Ostajat saattoivat myös erottaa toisistaan hetkellisen puun hinnan notkahduksen ja metsäomaisuuden pitkän aikavälin arvon. Lisäksi metsätiloista on ollut kysyntää, ja tarjonta on rajallista. Kun hyvä tila tulee myyntiin, ostaja ei välttämättä jää odottamaan täydellistä markkinahetkeä.
Metsäkeskuksen luvut tekevät Hanneksen vaikutuksesta silti kiistattoman. Vuoden 2026 ensimmäisellä puoliskolla myrskytuhohakkuita ilmoitettiin poikkeuksellisen paljon. Keski-Pohjanmaan osuus yksityismetsien pinta-alasta oli selvästi koko maan keskiarvoa suurempi, ja myös Etelä-Pohjanmaa, Pohjanmaa ja Pohjois-Pohjanmaa kuuluivat alueisiin, joissa vaikutus oli merkittävä.
Siksi vuoden 2026 alkuvuotta ei kannata lukea normaalina metsävuotena. Puun hintaa tarkasteltaessa Hannes on selvä häiriötekijä. Kuva yllä osoittaa, että puun hintojen aallonpohja on jo nähty ja kurssi on ylöspäin. Metsätilojen hehtaarihinnoissa sama häiriö ei ainakaan heti näy samalla tavalla. Se kertoo siitä, että metsätilamarkkina hinnoittelee muutakin kuin juuri tämän hetken kantohintaa.
Johtopäätös on melko selvä: Hannes ravisteli puumarkkinaa, mutta ei vielä ravistellut metsätilakaupan hintatasoa alas. Kuvassa tämä näkyy hyvin: puun hintakäyrissä on myrskyn jälkeinen jarrutus, mutta metsätilojen €/ha-käyrät jatkavat sitkeästi ylöspäin.
Metsätilan ostaja näyttää siis katsovan Hanneksen yli. Ei niin, etteikö myrskyvahingoilla olisi merkitystä, vaan niin, että koko tilan arvo ei ratkea yhden myrskyn ja yhden puun hintajakson perusteella.
Metsätilan hinta versus puun hinta
Pohjalaismaakunnissa puumarkkina sekaisin
Metsäkeskuksen 30.7.2026 uutisoinnin olennainen uusi tieto ei ollut enää pelkästään Hanneksen kuutiomäärä, vaan laajempi kuva 2020-luvun myrskytuhohakkuista. Vuosina 2020-30.6.2026 myrskytuhohakkuita on ilmoitettu Suomessa noin 182 000 hehtaarilta, ja pelkästään vuoden 2026 ensimmäisellä puoliskolla ilmoituksia kertyi 70 100 hehtaarilta. Se on poikkeuksellisen paljon.
Hanneksen jälki näkyy erityisesti pohjalaismaakunnissa. Pohjanmaa, Keski-Pohjanmaa, Etelä-Pohjanmaa ja Pohjois-Pohjanmaa kärsivät myrskystä huomattavasti. Keski-Pohjanmaalla myrskytuhohakkuiden osuus yksityismetsien pinta-alasta oli 2,9 prosenttia, kun koko maan vastaava osuus oli 1,4 prosenttia. Pohjanmaa nousi vielä korkeammalle, 4,2 prosenttiin. Kuntatasolla esimerkiksi Kaustinen, Kruunupyy ja Luoto erottuvat hyvin voimakkaasti.
Jos katsoo vain näitä lukuja, voisi odottaa, että metsätilojen ha-hinnat olisivat reagoineet laskemalla. Näin ei kuitenkaan ole käynyt.
MML:n yli 2 hehtaarin rakentamattomien metsätilojen keskiarvohinnat nousivat vuodesta 2025 alkuvuoteen 2026 useilla Hanneksen vaikutusalueilla. Keski-Pohjanmaalla ha-hinta nousi 3 903 eurosta 4 130 euroon. Etelä-Pohjanmaalla nousu oli 4 346 eurosta 4 603 euroon. Pohjanmaalla hinta nousi 4 889 eurosta 4 937 euroon ja Pohjois-Pohjanmaalla 3 222 eurosta 3 428 euroon. Myös koko maan keskiarvo nousi 4 789 eurosta 4 844 euroon hehtaarilta.
Puun hinta käyttäytyi toisin. Mäntytukin ja etenkin mäntykuitupuun hinnassa näkyi selvä heikentyminen. Kuitupuu oli erityisen herkkä, mikä on loogista: myrskypuu lisää tarjontaa, laatu ja korjuuolosuhteet heikkenevät, ja ostajat hinnoittelevat riskin nopeasti. Tukkipuu piti pintansa paremmin, mutta sekään ei ollut immuuni markkinan varovaisuudelle. Etelä-Pohjanmaan hinta-alue kärsi eniten kuitupuun hinnan painuessa maan alhaisimpaan tasoon. Pohjois-Pohjanmaan hinta-alue on selvästi puun hinnassa edellä, vaikka metsätilan ha-hinnassa on iso ero. Itseasiassa Keski-Pohjanmaa kuuluisi puuvirtatarkastelussa Pohjois-Pohjanmaan hinta-alueeseen.
Miksi metsätilojen hinnat eivät sitten laskeneet?
Ensimmäinen selitys on valikoituminen. Myrskyn pahimmin vaurioittamia tiloja ei välttämättä myydä heti. Omistaja saattaa ensin selvittää vahingot, vakuutukset, korjuut ja mahdollisen jatkohoidon. Markkinoille päätyneet kaupat voivat siksi painottua tiloihin, jotka eivät ole kärsineet pahimpia tuhoja tai joissa metsäomaisuuden kokonaislaatu on edelleen hyvä.
Toinen selitys on se, että metsätila ei ole sama asia kuin yksittäinen puuerä. Puun hinta on lyhyen aikavälin markkinahinta. Metsätilan hinta on pitkäaikaisen omaisuuserän hinta. Ostaja hinnoittelee puuston lisäksi maapohjaa, sijaintia, tieyhteyksiä, kehitysluokkajakaumaa, tulevia hakkuumahdollisuuksia ja vaihtoehtoisten sijoitusten tuottoa. Yksi myrskyvuosi voi muuttaa tilakohtaista arvoa, mutta se ei välttämättä käännä koko maakunnan keskihintaa.
Kolmas selitys on tilastollinen. Maakunnallinen ha-hinnan keskiarvo ei vakioi kauppojen laatua. Jos alkuvuonna myydään parempia, suurempia tai tukkivaltaisempia tiloja, keskihinta voi nousta, vaikka samaan aikaan heikompien tai vaurioituneiden kohteiden arvo olisi laskenut. Keskiarvo ei kerro kaikkea riskistä.
Neljäs selitys liittyy Hanneksen luonteeseen. Metsäkeskuksen mukaan tuhot olivat laajoja mutta hajanaisia. Tämä tarkoittaa, että Hannes ei välttämättä näy yhtenäisinä suurina aukkoina jokaisella myyntiin tulevalla tilalla, vaan monina erikokoisina tuhokohteina eri puolilla aluetta. Tällainen tuho näkyy nopeasti puunkorjuun kustannuksissa ja puukaupan laadussa, mutta hitaammin metsätilakaupan tilastollisessa keskiarvossa.
Oma johtopäätökseni on, että Hannes on vaikuttanut puumarkkinaan selvästi, mutta metsätilamarkkinaan eri tavalla. Puumarkkinassa vaikutus näkyy hintapaineena ja korjuuriskinä. Metsätilamarkkinassa vaikutus näkyy ennen kaikkea tilakohtaisena riskinä, ei ainakaan vielä maakuntien keskimääräisen ha-hinnan laskuna.
Tämä ei tarkoita, etteikö Hannes alentaisi vaurioituneen tilan arvoa. Alentaa varmasti, jos puustoa on kaatunut paljon, korjuu on kallista, laatu on heikentynyt tai metsään jää jatkoriskejä. Mutta se tarkoittaa, ettei Hanneksen vaikutusta voi lukea suoraan MML:n ha-hintojen keskiarvosta.
Metsäarvioissa vuoden 2026 puun hintoja ja myrskytuhoalueiden kauppoja pitää siksi käsitellä varoen. Hannes-vuosi ei ole normaali markkinavuosi. Arvioinnissa tarvitaan useamman vuoden hintatarkastelua, tilakohtaista tuhojen selvittämistä ja erillistä harkintaa siitä, onko kyseessä normaali metsätalouskohde vai myrskyn jäljiltä riskillinen kohde.
Hannes-myrsky opettaa lopulta yksinkertaisen asian: puun hinta ja metsätilan hinta liikkuvat samaan suuntaan pitkällä aikavälillä, mutta lyhyellä aikavälillä ne voivat kertoa eri tarinaa. Vuonna 2026 puun hinta kertoi myrskyn aiheuttamasta markkinapaineesta. Metsätilojen ha-hinta kertoi siitä, että hyvästä metsämaasta ja laadukkaista tiloista oltiin edelleen valmiita maksamaan.
Kaustisella 30.7.2026
Manu Purola Keski-Pohjanmaan Metsänomistajien Liitto ry toiminnanjohtaja
Puukauppa ennen vai jälkeen perinnönjaon? Oikea järjestys voi säästää tuhansia euroja
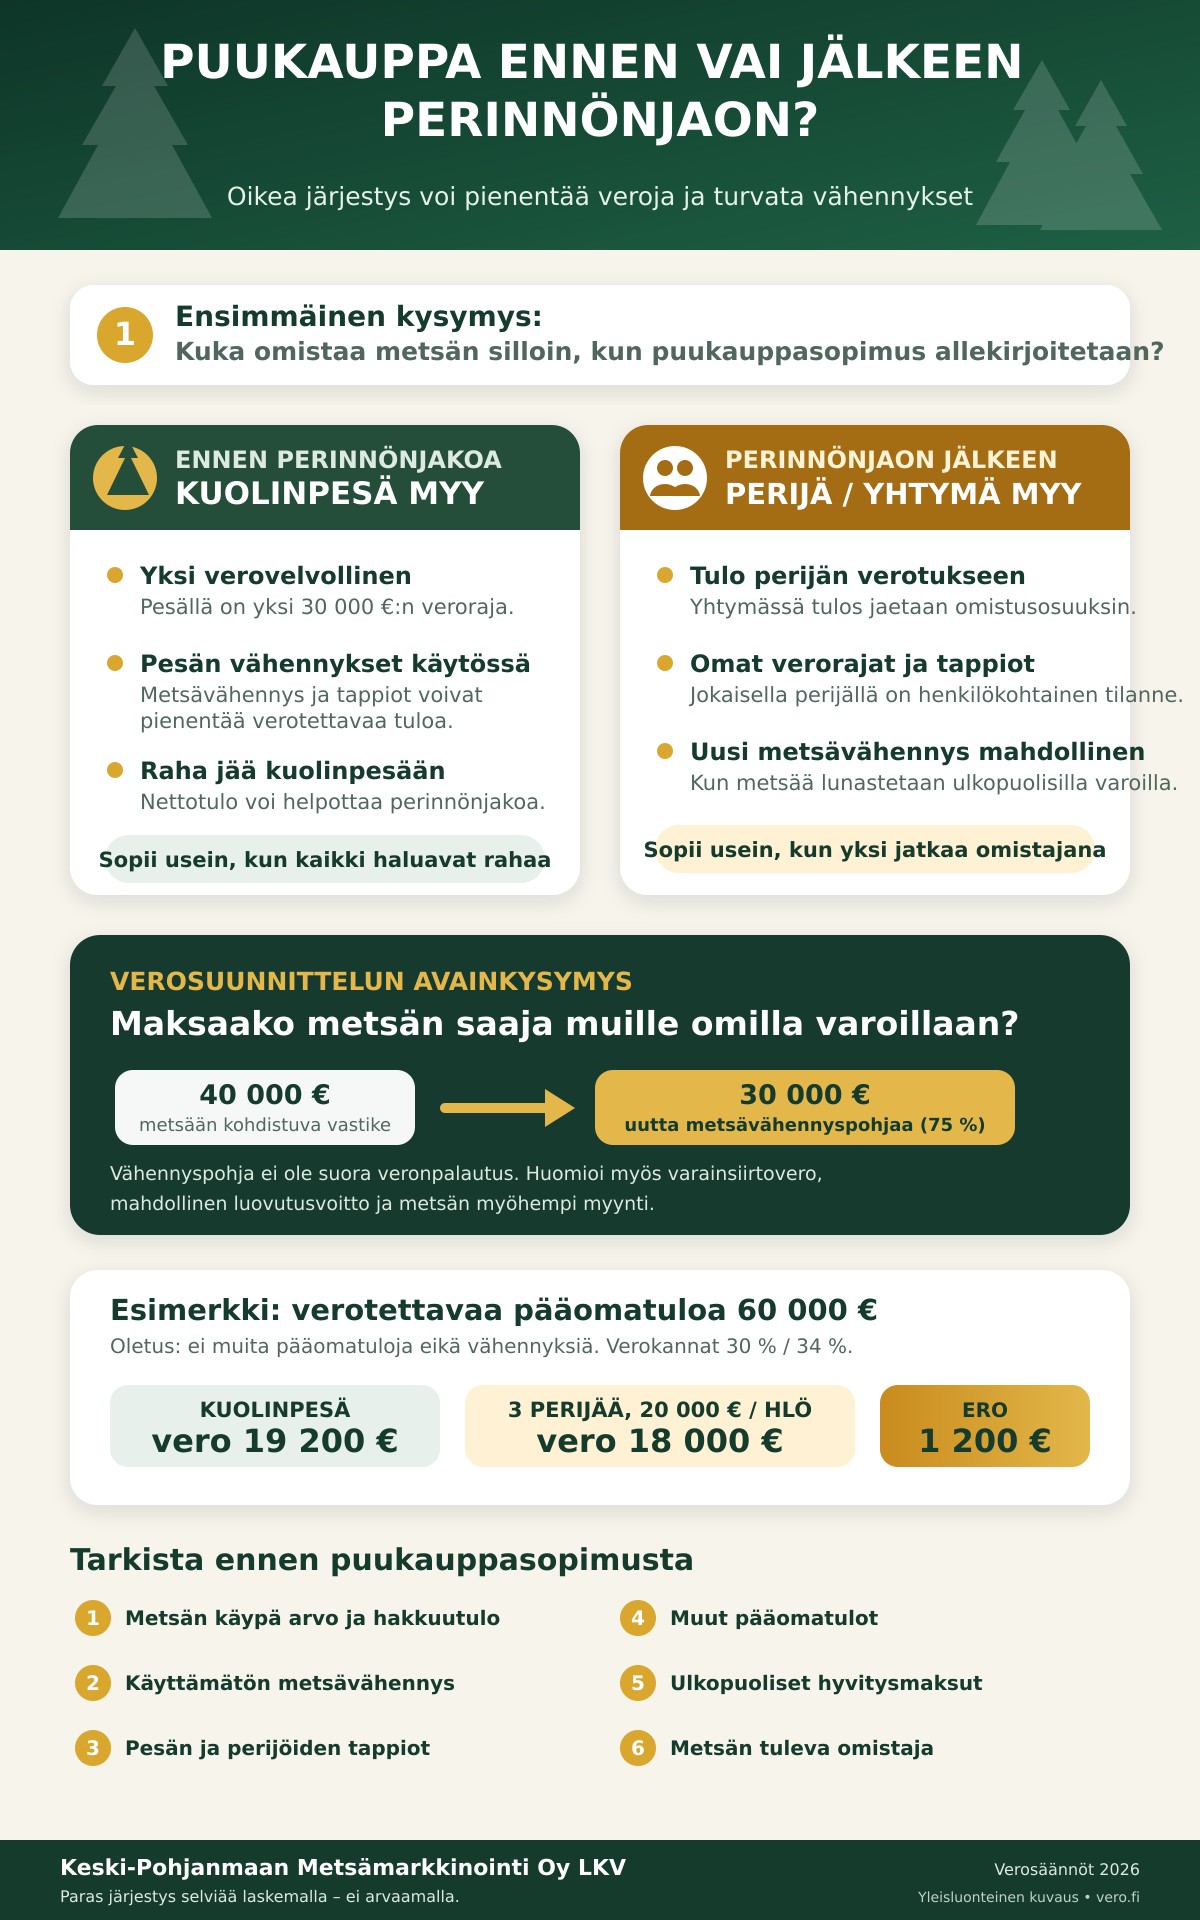
Tehdäänkö perintömetsän puukauppa ennen vai jälkeen perinnönjaon? Samalla ratkaistaan, kuka metsän saa, kenen tulona puukauppa verotetaan ja kuka voi hyödyntää metsävähennykset. Päätösten järjestys voi vaikuttaa veroihin ja perillisille jäävään nettotuloon yllättävän paljon. Kysymys tulee toistuvasti vastaan Keski-Pohjanmaan Metsänomistajien Liiton veroneuvonnassa. Koska Metsämarkkinointi laatii perinnönjako- ja muita luovutusasiakirjoja, tarkastelemme tässä käytännönläheisesti, milloin puukauppa kannattaa tehdä kuolinpesän ja milloin perijän nimissä.
Harvennushakkuu voi olla metsänhoidollisesti ajankohtainen juuri nyt. Samalla perilliset saattavat pohtia, tehdäänkö puukauppa vielä kuolinpesän nimissä vai jaetaanko metsä ensin yhdelle tai useammalle perilliselle. Molemmat vaihtoehdot ovat mahdollisia, mutta verotuksellisesti ne eivät johda aina samaan lopputulokseen. Pahimmillaan väärä järjestys voi merkitä käyttämättömien vähennysten menettämistä. Parhaimmillaan huolellinen suunnittelu voi tuoda useiden tuhansien eurojen verohyödyn.
Puukaupan myyjää ei voi valita vapaasti
Ensimmäinen perussääntö on yksinkertainen: puukaupan tekee metsän omistaja.
Jos metsä kuuluu vielä jakamattomaan kuolinpesään, puukauppa tehdään kuolinpesän nimissä. Yksi perillinen voi hoitaa kauppaa muiden valtuuttamana, mutta tämä ei muuta puukauppatuloa hänen henkilökohtaiseksi tulokseen.
Puukauppa voidaan tehdä perillisen nimissä vasta sen jälkeen, kun metsä on osituksella ja perinnönjaolla siirtynyt hänelle. Jos metsä jaetaan usealle perilliselle määräosin, muodostuu tavallisesti metsäyhtymä.
Kuolinpesää verotetaan erillisenä verovelvollisena, kun taas metsäyhtymän tulos jaetaan osakkaiden verotukseen heidän omistusosuuksiensa mukaisesti. Verohallinnon ohje kuolinpesän metsätaloudesta
Vaihtoehto 1: kuolinpesä tekee puukaupan
Kun puukauppa tehdään ennen perinnönjakoa, puunmyyntitulo kuuluu kuolinpesälle. Kuolinpesä vähentää tulosta metsätalouden kulut, mahdollisen metsävähennyksen ja menovarauksen. Jäljelle jäävä metsätalouden tulos verotetaan kuolinpesän pääomatulona.
Vuonna 2026 pääomatulovero on:
30 prosenttia 30 000 euroon asti
34 prosenttia 30 000 euroa ylittävältä osalta.
Kuolinpesällä on vain yksi 30 000 euron raja riippumatta siitä, onko pesässä kaksi vai kymmenen osakasta.
Veron jälkeen puukaupparaha jää kuolinpesään. Se voidaan myöhemmin jakaa osakkaille perinnönjaossa ilman, että samaa rahaa verotetaan enää uudelleen heidän henkilökohtaisena puunmyyntitulonaan.
Puukauppa kuolinpesän nimissä on usein luonteva ratkaisu, jos kaikki perilliset haluavat metsän sijasta rahaa tai puukauppatuloa tarvitaan perinnönjaon tasaamiseen.
Vaihtoehto 2: metsä jaetaan ennen puukauppaa
Jos metsä annetaan perinnönjaossa yhdelle perilliselle, myöhempi puukauppatulo verotetaan hänen henkilökohtaisena metsätalouden pääomatulonaan.
Jos metsä jaetaan usealle perilliselle yhteisesti, syntyy metsäyhtymä. Yhtymä antaa yhden metsätalouden veroilmoituksen, mutta sen tulos jaetaan osakkaiden henkilökohtaiseen verotukseen.
Tämä voi tuoda verohyötyä, koska jokaisella osakkaalla on oma 30 000 euron pääomatulorajansa.
Esimerkki: kolme perillistä ja 60 000 euron verotettava tulo
Oletetaan, että kaikkien metsätalouden vähennysten jälkeen verotettavaa pääomatuloa jää 60 000 euroa.
Jos tulon saa kuolinpesä, vero on:
30 000 euroa × 30 % = 9 000 euroa
30 000 euroa × 34 % = 10 200 euroa
verot yhteensä 19 200 euroa.
Jos metsä kuuluu kolmelle perilliselle yhtä suurin osuuksin eikä heillä ole muita pääomatuloja, jokaiselle kohdistuu 20 000 euroa verotettavaa tuloa. Kaikki tulot jäävät 30 prosentin verokannan piiriin.
Veroa maksetaan yhteensä 18 000 euroa.
Tässä esimerkissä perinnönjako ennen puukauppaa säästäisi 1 200 euroa. Hyöty voi kuitenkin pienentyä tai poistua, jos perillisillä on jo ennestään vuokratuloja, osinkoja tai luovutusvoittoja.
Metsävähennys voi ratkaista koko vertailun
Pääomatuloveron 30 000 euron raja on tärkeä, mutta usein vielä merkittävämpi kysymys on metsävähennys.
Vuodesta 2026 alkaen metsävähennyspohja on 75 prosenttia metsän vastikkeellisesta hankintamenosta. Metsävähennystä voidaan tehdä enintään 75 prosenttia metsävähennykseen oikeuttavasta metsätalouden pääomatulosta, jos käyttämätöntä metsävähennyspohjaa on riittävästi. Verohallinnon metsävähennysohje
Tässä on kuitenkin tärkeä rajoitus: pelkkä metsän saaminen perintönä ei normaalisti muodosta uutta metsävähennyspohjaa.
Perilliselle siirtyy metsän mukana vain se käyttämätön metsävähennysoikeus, joka vainajalla tai kuolinpesällä oli jäljellä. Perintöverotuksessa vahvistettu metsän arvo ei sellaisenaan ole metsävähennyksen peruste.
Tilanne muuttuu, jos yksi perillinen lunastaa metsän muilta.
Metsän lunastaminen voi muodostaa uuden metsävähennyksen
Oletetaan, että yksi perillisistä saa koko metsätilan ja maksaa muille perillisille 40 000 euroa omilla säästöillään tai pankkilainalla.
Metsään kohdistuvaa maksua pidetään tältä osin vastikkeellisena hankintana. Vuoden 2026 säännöillä 40 000 euron vastikkeesta voi muodostua:
40 000 euroa × 75 % = 30 000 euroa uutta metsävähennyspohjaa.
Jos metsässä tehdään perinnönjaon jälkeen riittävän suuri puukauppa, uusi omistaja voi hyödyntää tätä metsävähennyspohjaa puunmyyntitulonsa verotuksessa. Verovaikutus voi olla useita tuhansia euroja.
Jos kuolinpesä sen sijaan tekee hakkuun ennen perinnönjakoa, uutta metsävähennyspohjaa ei ole vielä syntynyt. Puut on silloin myyty kuolinpesän omistusaikana.
Tästä syystä perinnönjako ennen puukauppaa voi olla erityisen kannattava silloin, kun yksi perillinen aikoo pitää metsän ja maksaa muille perillisille hyvitystä pesän ulkopuolisilla varoilla.
Hyötyä pitää kuitenkin verrata järjestelyn muihin seurauksiin. Ulkopuolisilla varoilla lunastetusta metsäkiinteistön osasta voi tulla maksettavaksi kolmen prosentin varainsiirtovero. Muille perillisille voi puolestaan syntyä luovutusvoittoa. Lisäksi käytetty metsävähennys voi vaikuttaa verotukseen, jos metsä myöhemmin myydään.
Kuolinpesän vai perijän puukauppa – verotuksen vertailu
Milloin puukauppa kannattaa tehdä kuolinpesän nimissä?
Kuolinpesän nimissä tehtävä puukauppa voi olla parempi ratkaisu, kun:
kaikki perilliset haluavat metsän sijasta rahaa
puukauppatulolla halutaan helpottaa perinnönjakoa
kuolinpesällä on aikaisemmilta vuosilta vähennettäviä pääomatulolajin tappioita
kuolinpesällä on käyttämätöntä metsävähennysoikeutta
metsän saavan perillisen muut pääomatulot ylittävät jo 30 000 euroa
perinnönjako ei ole vielä valmis tai metsän lopullinen omistaja on ratkaisematta.
Erityisesti kuolinpesän aikaisemmat tappiot kannattaa tarkistaa. Kaikki kuolinpesän tappiot eivät siirry perillisille. Jos metsät jaetaan eri perillisille erillisiksi metsätalouksiksi, kuolinpesän metsätaloudesta syntyneet tappiotkin voidaan menettää. Verohallinnon ohje tappioiden siirtymisestä
Milloin perinnönjako kannattaa tehdä ensin?
Perinnönjako ennen puukauppaa on usein perusteltu vaihtoehto, kun:
yksi perillinen jatkaa metsänomistajana
metsän saaja maksaa muille perillisille hyvitystä omilla varoillaan
hyvitysmaksusta muodostuu uusi metsävähennyspohja
perillisellä on henkilökohtaisia luovutustappioita tai muita pääomatuloista vähennettäviä tappioita
useat perilliset jatkavat metsäyhtymänä ja heidän 30 000 euron pääomatulorajansa ovat käyttämättä
tulevat metsänhoitomenot halutaan kohdistaa suoraan uudelle omistajalle.
Entä harvennushakkuu?
Harvennushakkuulla ei ole omaa erillistä verokohtelua. Sen puunmyyntitulo verotetaan samalla tavalla kuin muukin metsätalouden pääomatulo.
Harvennushakkuun yhteydessä voidaan vähentää esimerkiksi:
ennakkoraivauksen kulut
puukaupan suunnittelu- ja kilpailutuskulut
palveluntarjoajan palvelumaksut
metsätalousmatkat
metsävakuutukset
metsätien käyttö- ja kunnossapitomenot
muut metsätalouden tulonhankkimismenot.
Sekä henkilö, kuolinpesä että metsäyhtymä voivat lisäksi tehdä enintään 15 prosentin menovarauksen. Menovaraus siirtää verotusta myöhemmille vuosille, mutta ei poista veroa lopullisesti. Verohallinnon menovarausohje
Jos kuolinpesä tekee menovarauksen juuri ennen metsätalouden lopettamista, varaus voi joutua tuloutettavaksi kuolinpesän viimeisessä verotuksessa. Siksi menovarausta ei pidä tehdä automaattisesti, jos perinnönjako on heti tulossa.
Älä tee puukauppaa ennen näiden tietojen tarkistamista
Ennen päätöstä kannattaa selvittää ainakin:
Metsän käypä arvo ja hakkuumahdollisuudet.
Harvennushakkuun arvioitu puumäärä ja kauppahinta.
Kuolinpesän käyttämätön metsävähennysoikeus.
Kuolinpesän aikaisemmat tappiot, poistot ja varaukset.
Kenelle metsä on tarkoitus jakaa.
Maksetaanko muille perillisille hyvitystä pesän ulkopuolisilla varoilla.
Kuinka paljon perillisillä on muita pääomatuloja ja tappioita.
Onko metsä tarkoitus pitää suvussa vai myydä lähivuosina.
Vasta näiden tietojen perusteella voidaan laskea, onko puukauppa edullisempi kuolinpesän vai perinnönjaon jälkeisen omistajan nimissä.
Oikea järjestys ratkaisee
Puukauppa ja perinnönjako eivät ole toisistaan irrallisia päätöksiä. Puuston määrä vaikuttaa metsän käypään arvoon, puukauppa muuttaa metsää rahaksi ja perinnönjaon toteuttamistapa ratkaisee, kenelle metsävähennys ja puukaupan verotus kuuluvat.
Yhtä kaikille sopivaa ratkaisua ei ole.
Jos kaikki perilliset haluavat rahat, puukauppa kuolinpesän nimissä voi olla suoraviivaisin vaihtoehto. Jos yksi perillinen jatkaa metsänomistajana ja lunastaa muiden osuuksia, perinnönjako ennen puukauppaa voi avata huomattavan metsävähennysoikeuden.
Siksi perintömetsässä kannattaa pysähtyä ennen puukauppasopimuksen allekirjoittamista. Muutaman tunnin ennakkosuunnittelu voi säästää tuhansia euroja ja ehkäistä myöhempiä erimielisyyksiä.
Keski-Pohjanmaan Metsämarkkinointi Oy LKV auttaa selvittämään perintömetsän käyvän arvon, puuston hakkuumahdollisuudet sekä puukaupan ja perinnönjaon tarkoituksenmukaisen järjestyksen. Kun metsäarvio, perinnönjako ja puukauppa suunnitellaan yhtenä kokonaisuutena, päätökset voidaan tehdä oikeiden lukujen eikä arvailujen perusteella.
Kirjoitus käsittelee verotusta yleisellä tasolla. Lopullinen verokohtelu riippuu kuolinpesän ja perillisten yksilöllisistä olosuhteista sekä perinnönjakokirjan sisällöstä ja Metsämarkkinoinnille toimitetuista lähtötiedoista.
Kirjoittaja: Manu Purola, metsänhoitaja, LKV, kaupanvahvistaja ja vanhempi asiantuntija Keski-Pohjanmaan Metsämarkkinointi Oy LKV
Usein kysytyt kysymykset
Voiko yksi perillinen tehdä puukaupan ennen perinnönjakoa?
Ei omissa nimissään, jos metsä kuuluu vielä jakamattomaan kuolinpesään. Puukaupan myyjä on silloin kuolinpesä. Yksi osakas voi hoitaa kaupan muiden osakkaiden antamalla valtuutuksella, mutta puunmyyntitulo kuuluu kuolinpesälle.
Kannattaako puukauppa tehdä kuolinpesän vai perijän nimissä?
Ratkaisu riippuu kuolinpesän metsävähennyksestä ja tappioista, perijöiden muista pääomatuloista sekä siitä, maksaako metsän saava perijä muille hyvitystä omilla varoillaan. Yhtä kaikille sopivaa ratkaisua ei ole.
Saako peritty metsä uuden metsävähennyksen?
Pelkkä perintö ei yleensä muodosta uutta metsävähennyspohjaa. Perijälle voi siirtyä vain vainajalla tai kuolinpesällä käyttämättä ollut metsävähennysoikeus. Uutta vähennyspohjaa voi syntyä, jos perijä lunastaa metsää muilta perillisiltä pesän ulkopuolisilla varoilla.
Miten metsäyhtymän puukauppatulo verotetaan?
Metsäyhtymä antaa yhteisen metsätalouden veroilmoituksen, mutta metsätalouden tulos jaetaan osakkaiden henkilökohtaiseen verotukseen heidän omistusosuuksiensa mukaisesti.
Verotetaanko harvennushakkuu eri tavalla kuin muu puukauppa?
Harvennushakkuun puunmyyntitulo verotetaan samalla tavalla kuin muukin metsätalouden pääomatulo. Tulosta voidaan vähentää esimerkiksi puukaupan suunnittelukulut, ennakkoraivaus, metsätalousmatkat, metsävähennys ja menovaraus, jos niiden edellytykset täyttyvät.
Selvitä verotuksellisesti paras järjestys ennen puukauppaa
Onko kuolinpesän metsässä tulossa harvennushakkuu tai muu puukauppa? Ennen sopimuksen allekirjoittamista kannattaa selvittää metsän käypä arvo, hakkuumahdollisuudet, käyttämätön metsävähennys sekä perinnönjaon vaikutukset.
Keski-Pohjanmaan Metsämarkkinointi Oy LKV auttaa perintömetsän arvioinnissa, puukaupan suunnittelussa, perinnönjaossa ja tarvittavien asiakirjojen laatimisessa. Kun metsäarvio, puukauppa ja perinnönjako suunnitellaan yhtenä kokonaisuutena, ratkaisu voidaan tehdä oikeiden lukujen eikä arvailujen perusteella.
Ota yhteyttä ja pyydä arvio perintömetsästä ennen puukauppaa.
Metsätila ei ole keskimääräinen hehtaari, vaan ainutlaatuinen kokonaisuus. Luotettava metsäarvio perustuu maastotarkastettuihin kuviokohtaisiin metsävaroihin, ajantasaiseen puun hintaan ja toteutuneiden metsätilakauppojen markkinakontrolliin. Netin laskurit eivät anna luotettavia arvioita. Mitä ammattimaisessa arvonmäärityksessä todella lasketaan – ja miksi lopputulos ei synny yhdellä kertolaskulla?
Metsätilan myyntiä, perinnönjakoa tai sukupolvenvaihdosta suunnitteleva metsänomistaja kysyy usein ensimmäiseksi: mikä on metsän hinta hehtaarilta? Kysymys on ymmärrettävä, mutta luotettava vastaus ei synny kertomalla pinta-alaa alueen keskimääräisellä hehtaarihinnalla tai palveluntarjoajan nettisovelluksen laskurilla.
Kaksi samankokoista metsätilaa voi olla arvoltaan täysin erilaisia. Toisella voi olla runsaasti heti hakattavaa tukkipuuta, hyvä metsäautotie ja ympärivuotiset korjuuolosuhteet. Toinen voi koostua nuorista taimikoista, turvemaista ja pitkän metsäkuljetusmatkan päässä olevista palstoista. Pinta-ala on sama, mutta omaisuuden rakenne ja tulonmuodostus eivät ole.
Keskeinen periaate: Hehtaarihinta on hyödyllinen vertailuluku, mutta se ei ole metsätilan arvon laskentakaava.
Mistä metsätilan arvo muodostuu?
Metsätilan arvonmäärityksessä yleisin menetelmä on summa-arvomenetelmä. Siinä tila jaetaan metsikkökuvioihin ja metsän arvo muodostetaan neljän omaisuusosan perusteella:
Metsäarvion arvo-osat
Summa-arvomenetelmä tekee arvion rakenteen näkyväksi. Metsänomistaja näkee, kuinka paljon arvosta perustuu maapohjaan, taimikoihin, nykyiseen puustoon ja tulevaan kasvuun. Samalla voidaan tunnistaa tekijät, jotka nostavat tai alentavat yksittäisen kuvion arvoa.
Metsävaratieto on arvioinnin perusta – maastotarkastus lisää luotettavuutta
Laskelma on vain niin luotettava kuin sen lähtötiedot. Metsävaratietojen tulee kuvata arviointihetken tilannetta: puuston määrää, puulajisuhteita, tukkiosuutta, kehitysluokkia, kasvupaikkoja ja tehtyjä metsänhoitotöitä.
Jos tilalla on tehty hakkuita, myrsky on kaatanut puustoa tai taimikonhoitotiedot eivät ole ajan tasalla, pelkkä vanha metsäsuunnitelma voi johtaa olennaisesti väärään lopputulokseen. Maastohavainnoilla tarkistetaan myös asioita, joita kartta tai kaukokartoitusaineisto ei aina kerro riittävän tarkasti: puuston laatu, korjuukelpoisuus, hoitorästit, metsätuhot ja todelliset kulkuyhteydet.
Puun hinta pitää sitoa arviointipäivään
Puuston hakkuuarvo ei perustu yhteen sattumanvaraiseen puukauppatarjoukseen. Ammattimaisessa arviossa käytetään alueellista kantohintatietoa ja arvioidaan, mikä hintajakso kuvaa markkinaa luotettavasti juuri arviointipäivänä.
Lyhyt tarkastelujakso voi vääristää arvoa, jos paikallisilla puumarkkinoilla on tilapäinen häiriö. Pohjanlahden rannikkomaakunnissa vuoden 2026 alku on tästä hyvä esimerkki: Hannes-myrskyn tuoma tuhopuu lisäsi lyhyessä ajassa tarjontaa ja heikensi osan puutavaralajien paikallista hintatasoa. Siksi yhden poikkeuksellisen jakson toteumia ei pidä käyttää mekaanisesti koko metsäomaisuuden arvon perustana.
Puuston hakkuuarvon ensisijaisena perusteena ei käytetä yksittäisen viikon kantohintoja, vaan alueellista, puutavaralaji- ja hakkuutapakohtaista 24–36 kuukauden toteutunutta hintatasoa, mikä oikaistaan arviointipäivän markkinatilanteeseen. Viikkohintoja käytetään vain ajankohtaisen markkinakehityksen kontrollina. Arvioitavan kohteen poikkeuksellisen suuri ja yhtenäisesti korjattavissa oleva leimikkokoko voidaan ottaa huomioon erillisenä kohdekohtaisena markkinakorjauksena. Menettely tasaa hetkellisiä vaihteluita mutta säilyttää paikallisen markkinan vaikutuksen.
Miksi laskennallinen summa-arvo ei vielä ole käypä arvo?
Kun maapohjan, taimikoiden, puuston ja odotusarvojen erillisarvot lasketaan yhteen, saadaan vähentämätön summa-arvo. Se on tärkeä laskennallinen lähtökohta – ei automaattisesti sama asia kuin todennäköinen kauppahinta.
Vähentämättömään summa-arvoon tehdään tämän vuoksi kokonaisarvon korjaus. Korjauksella huomioidaan sellaiset koko kiinteistöä koskevat ominaisuudet, joita kuviokohtaisten erillisarvojen summa ei yksin kuvaa riittävästi.
Arvoa voivat nostaa suuret välittömät hakkuumahdollisuudet, hyvä tukkipuuosuus, toimiva metsäautotie, ympärivuotinen korjuukelpoisuus ja hoidettu, yhtenäinen tilusrakenne.
Arvoa voivat alentaa hoitorästit, metsätuhot, vajaatuottoiset metsiköt, suuri turvemaiden osuus, heikot kulkuyhteydet, pitkät metsäkuljetusmatkat, pirstaleisuus ja käyttörajoitukset.
Tärkeä ero: Kokonaisarvon korjaus ei ole kaavamainen alennusprosentti, vaan kiinteistökohtainen markkina-arvio. Samakin korjausprosentti voi olla yhdelle tilalle perusteltu ja toiselle virheellinen.
Toteutuneet kaupat testaavat laskelman
Luotettavan metsäarvion tulee kestää myös markkinakontrolli. Vertailussa käytetään toteutuneita metsäkiinteistökauppoja, mutta vertailukohteiden soveltuvuus on arvioitava: missä kohde sijaitsee, kuinka paljon siinä on puustoa, mikä on tukkiosuus ja millainen on metsän kehitysluokkarakenne?
Keski-Pohjanmaan Metsänomistajien Liitto ry analysoi vuosien 2024–2026 julkisesti myynnissä olleiden metsätilojen toteutuneita kauppoja Keski-Pohjanmaan ja Kruunupyyn alueella. Aineistossa oli 116 kauppaa, joissa olivat käytettävissä sekä vähentämätön summa-arvo että toteutunut kauppahinta.
Kokonaisarvon korjaus
Tunnusluku
Tulos
Tulkinta
Summa-arvon ja kauppahinnan korrelaatio
0,975
Summa-arvo seurasi toteutuneita kauppahintoja erittäin vahvasti.
Kauppahinta alle vähentämättömän summa-arvon
85 % kaupoista
Markkinaan perustuva kokonaisarvon korjaus oli yleensä tarpeen.
Painotettu kokonaisarvon korjaus
−15,6 %
Koko aineiston toteutunut kauppahinta oli 84,4 % vähentämättömästä summa-arvosta.
Aineisto: Keski-Pohjanmaan ja Kruunupyyn julkisesti myytyjen metsätilojen vertailuaineisto 2024–2026. Vuoden 2026 tiedot ovat osavuositietoja.
Tulos vahvistaa kaksi asiaa. Ensinnäkin summa-arvo seuraa toteutuneita kauppahintoja erittäin vahvasti, joten menetelmä toimii hyvin arvon rakenteen laskennassa. Toiseksi vähentämätön summa-arvo oli useimmiten kauppahintaa korkeampi, joten markkinaan perustuva kokonaisarvon korjaus on välttämätön.
Puuston määrä m³/ha selittää hehtaarihintaa varsin vahvasti: R² = 0,76, r = 0,87, ja trendi on noin +44 €/ha jokaista lisäkuutiota per hehtaari kohti. Myös tukki-% selittää ha-hintaa, mutta vain kohtalaisesti: yhteinen trendi on R² 0,45, r 0,67, n=118. Suunta on selvästi nouseva, mutta hajonta on suurempi kuin m³/ha-kuvaajassa.
€/m³ on usein hehtaarihintaa tarkempi kontrolliluku
Metsätilan toteutunut kauppahinta jaettuna puuston kokonaismäärällä antaa €/m³-tunnusluvun. Se ei ole puun kantohinta: luku sisältää puuston lisäksi maapohjan, taimikot, odotusarvot, sijainnin, tieyhteydet ja ostajakilpailun vaikutuksen.
Kuutiohintaa voidaan silti käyttää tehokkaana järkevyystarkastuksena. Jos arvioitu metsätilan arvo suhteessa puuston määrään poikkeaa selvästi alueen toteutuneesta tasosta, poikkeamalle pitää löytyä kohteen ominaisuuksista ymmärrettävä perustelu. Vähäpuustoisilla taimikkovaltaisilla tiloilla €/m³-luku voi kuitenkin nousta korkeaksi, joten sitäkään ei saa käyttää yksin.
Puuston määrä selittää kauppahintaa
Mitä asiantuntevassa metsäarviossa tarkistetaan?
Hyvä arviolausunto ei ole pelkkä taulukko puustosta. Sen tulee kertoa sekä laskentaperusteet että arvion rajaukset. Käytännössä arvioijan pitäisi tarkistaa ainakin seuraavat asiat:
kiinteistön rajat, pinta-ala, omistus, tieoikeudet ja muut rasitteet
kaavat, suojelu- ja luontotiedot sekä muut mahdolliset käyttörajoitukset
metsävaratietojen ajantasaisuus ja maastossa havaittu puuston laatu
kasvupaikat, kehitysluokat, tukkiosuus ja välittömät hakkuumahdollisuudet
metsänhoidollinen tila, hoitorästit, metsätuhot ja uudistamistarpeet
tieyhteydet, korjuukelpoisuus, metsäkuljetusmatkat ja tilusrakenne
alueellinen puun hintataso ja arviointipäivän markkinatilanne
Ha-hinta on hyvin herkkä mille pinta-alalle se lasketaan. Yhteismitallisuutta on tilastoista haastavaa saada aikaan. Johtopäätöksenä Hannun hintaseurannan julkisesti myydyt yli 10 hehtaarin metsätilakaupat ovat erityisesti vuosina 2025 ja alkuvuonna 2026 toteutuneet selvästi MML tilastoimaa keskimääräistä hintatasoa korkeammalla. Vertailussa on tärkeää huomata, että aineistot eivät kuvaa täysin samaa kauppajoukkoa. Hannun hintaseuranta sisältää julkisesti myydyt kaupat, eli välittäjien ja metsänomistajien itse julkisesti myymät yli 10 hehtaarin kohteet. MML tilasto puolestaan sisältää kaikki kaupat: julkiset, ei-julkiset sekä suvun sisäiset kaupat. Tästä syystä MML keskihinta kuvaa koko toteutunutta kauppamarkkinaa laajemmin, kun taas Hannun seuranta kuvaa avoimessa myynnissä olleiden yli 10 ha:n kohteiden markkinahintaa.
Analyysi osoittaa, että julkisesti markkinoidut metsätilat hinnoittuvat keskimäärin korkeammalle kuin koko MML tilastoima kauppajoukko. Ero korostuu yli 10 hehtaarin vertailussa: Hannun seurannan hinnat ovat MML yli 10 ha tilastoa korkeammat jokaisena tarkasteluvuonna, ja ero kasvaa vuosina 2025-2026. Vuoden 2026 tulkinnassa on kuitenkin hyvä huomioida, että kyse on alkuvuoden aineistosta ja havaintomäärät ovat vielä pieniä.
Kauden 2024-2026 hentaarihintaseuranta
Johtopäätös: Keski-Pohjanmaan Metsämarkkinoinnin välittämät ”MM-kaupat” ovat tarkastelujaksolla 2024-2026 pärjänneet keskimäärin paremmin kuin muut vertailuryhmät keskimäärin. Metsämarkkinoinnin kauppojen keskihinta oli 4 242 €/ha kaupan kohteen metsämaan hehtaaria kohti, kun Hannun seurannan kaikkien julkisten kauppojen keskiarvo oli 4 106 €/ha, MML:n yli 2 ha metsätilojen keskiarvo 3 881 €/ha ja MML:n yli 10 ha metsätilojen keskiarvo 3 507 €/ha. Tulkinnassa on hyvä huomioida, että Metsämarkkinoinnin MM-kaupat ovat Hannun seurannan julkisesti myytyjen yli 10 ha kohteiden joukosta poimittu välittäjä, kun taas MML:n tilasto sisältää kaikki kaupat. Näin vertailu ei ole täysin yksi yhteen, mutta aineiston perusteella Metsämarkkinoinnin yli 10 ha:n kauppojen hintataso on ollut selvästi kilpailukykyinen ja kuvan mukaisesti keskimäärin muita vertailutasoja korkeampi tarkastelujakson aikana.
Metsäarvio palvelee eri tarkoituksia
Arvion käyttötarkoitus vaikuttaa siihen, kuinka laaja selvitys tarvitaan ja mitä arvolajia lausunnossa määritetään. Metsäarvio voi olla tarpeen metsätilan myynnissä tai ostossa, perunkirjoituksessa, perinnönjaossa ja osituksessa, lahjassa ja sukupolvenvaihdoksessa, vakuus-, lunastus- tai vahingonkorvaustilanteessa sekä hankkeen tai muun maankäytön neuvottelujen pohjaksi.
Jos ostaja tavoittelee kiinteistöstä erityistä strategista hyötyä – esimerkiksi teollisuus-, energia- tai maa-aineshankkeessa – tämä hankekohtainen lisäarvo on syytä erottaa metsätalouskäyttöön perustuvasta käyvästä arvosta. Näin maanomistaja näkee, mistä varsinainen metsäarvo muodostuu ja mikä osa mahdollisesta hinnasta on erillistä hankepreemiota.
Johtopäätös: hyvä arvio on läpinäkyvä ja markkinaan sidottu
Metsätilan käypä arvo ei synny yhdestä hehtaarihinnasta, puukuutiomäärästä tai taulukkoarvosta. Luotettava lopputulos edellyttää kuviokohtaista metsävaratietoa, maastotuntemusta, ajantasaista hintaperustaa ja toteutuneiden kauppojen analysointia.
Hyvä arviolausunto kertoo myös epävarmuudet. Jos puustotieto on vanhentunut, tieyhteys epäselvä tai käyttörajoitus vielä selvittämättä, asia tuodaan näkyviin eikä peitetä näennäisen tarkan euromäärän alle. Asiantuntijuus ei tarkoita pelkästään laskemista – se tarkoittaa sitä, että arvioija osaa perustella, miksi lopputulos vastaa juuri kyseisen metsätilan todennäköistä markkina-arvoa.
Tarvitsetko metsäarvion?
Keski-Pohjanmaan Metsämarkkinointi Oy LKV laatii metsäarvioita myyntiä, perinnönjakoa, sukupolvenvaihdosta ja muita omaisuusjärjestelyjä varten. Metsätilan välitystoimeksiannossa metsäarvio sisältyy välityspalkkioon. Jos tilaat ensin erillisen arviolausunnon ja annat kohteen myöhemmin välitettäväksemme, maksettu arvio vähennetään välityspalkkiosta.
Maanmittauslaitos on päivittänyt palveluidensa hinnastoja 1.1.2026 alkaen, mikä vaikuttaa erityisesti lohkomistoimitusten kustannuksiin.
Lohkomisen hinnat 1.1.2026 alkaen
Maanmittauslaitos on päivittänyt kiinteistötoimitusmaksujen hinnaston 1.1.2026 alkaen. Uudistuksen taustalla on yleinen kustannustason nousu ja indeksikorotus noin 1 %, joka näkyy erityisesti lohkomistoimitusten hinnoissa.
Lohkottavan alueen pinta-ala (ha) Hinta (€) 2026 Muutos 2025 → 2026
Pinta-ala enintään
Hinta € (ilman ALV)
Hinta (ALV)
0,1 ha
1 240 €
Ei arvonlisäveroa
1 ha
1 470 €
Ei arvonlisäveroa
5 ha
1 810 €
Ei arvonlisäveroa
20 ha
2 200 €
Ei arvonlisäveroa
60 ha
2 810 €
Ei arvonlisäveroa
100 ha
3 310 €
Ei arvonlisäveroa
200 ha
4 580 €
Ei arvonlisäveroa
300 ha
5 920 €
Ei arvonlisäveroa
400 ha
7 470 €
Ei arvonlisäveroa
500 ha
9 020 €
Ei arvonlisäveroa
Kukin seuraava alkava 100 ha 810 € (ilman alv.)
Riitaiset toimitukset kannattaa välttää tekemällä sovinto- tai sopimusjako, joka pysyy huomattavasti edullisempana vaihtoehtona.
Kaupanvahvistuksen maksut 1.1.2026 alkaen
Maa- ja metsätalousministeriön asetuksen mukaan kaupanvahvistuksesta perittävä maksu on 143 € per kauppa tai luovutus ja asiakirjan jäljennös 2 € sivulta, alkaen 1.1.2026. Maa- ja metsätalousministeriö
Mahdolliset matkakulut lisätään, jos vahvistus tehdään muualla kuin viranomaistoimipaikalla.
🏡 Mikä on lohkominen?
Lohkominen tulee automaattisesti vireille kun uusi omistaja saa lainhuudon kaupan, lahjan tai perinnönjaon kautta maantieteellisesti rajattuun osaan kiinteistörekisterissä olevaan tilaan.
Lohkominen tarkoittaa sitä, että kiinteistöstä erotetaan oma, itsenäinen tontti tai tila. Se on virallinen maanmittaustoimitus, jossa Maanmittauslaitos tekee uuden kiinteistön — eli antaa sille omat rajat, rajamerkit ja rekisterinumeron ja nimen.
Käytännössä lohkominen tehdään esimerkiksi silloin, kun:
halutaan myydä osa omasta tilasta tai pellosta,
jaetaan perintötilaa useamman omistajan kesken,
rakennetaan uusi talo toisen maan sisälle (esim. omalle lapselle tontti vanhempien maalta),
tai halutaan erottaa metsäpalsta omaksi kiinteistökseen.
🧭 Miten lohkominen etenee?
Määräalan kauppa tai sopimus tehdään ensin – Esimerkiksi “myydään 0,5 hehtaaria tilasta A”. – Tämä määräala ei vielä ole oma kiinteistö, vaan osa isompaa aluetta.
Lainhuudon jälkeen Maanmittauslaitos laittaa toimituksen vireille – Heidän tehtävänään on tehdä uudesta palasta oma kiinteistö. – Toimitusinsinööri käy paikan päällä, mittaa rajat ja merkitsee ne maastoon.
Rajat vahvistetaan ja kiinteistö rekisteröidään – Kun rajat on mitattu ja kaikki osapuolet hyväksyvät ne, uusi kiinteistö saa virallisen nimen ja numeron (esim. “Metsäpelto RN:o 5:23”). – Se näkyy kiinteistörekisterissä ja sitä voidaan myydä, pantata tai rakentaa normaalisti.
💰 Paljonko lohkominen maksaa?
Hinta riippuu lohkomisen pinta-alasta. Vuonna 2026 esimerkiksi:
0,1–1 hehtaarin lohkominen maksaa noin 1 470 euroa.
Pienemmät tai suuremmat palstat maksavat enemmän (isommilla tiloilla työmäärä kasvaa).
Hinta sisältää kaiken olennaisen työn: rajojen mittaamisen, rajamerkit, pöytäkirjat ja kiinteistörekisteriin merkitsemisen.
⚖️ Miksi lohkominen on tärkeää?
Lohkominen tekee kiinteistöstä itsenäisen ja lainvoimaisen. Jos lohkomista ei tehdä, maa on edelleen “osa toisen kiinteistöä”, eikä sitä voi käsitellä omana tonttina.
💡 Esimerkki arjesta
Pekka ostaa 0,5 hehtaaria isänsä pellosta rakentaakseen oman talon.
Ensin tehdään kauppakirja määräalasta, ja sitten Maanmittauslaitos lohkoo alueen erilliseksi kiinteistöksi nimeltä “Pekanpelto 1:12”.
Lohkomisen jälkeen tontti on virallisesti hänen.
Mitä lohkomisen hintaan sisältyy?
Lohkomisen kiinteähintaista kiinteistötoimitusmaksua määriteltäessä on tärkeää tiedostaa, mitä kustannuksia ja toimenpiteitä hintaan sisältyy. Lohkomisen hinta ei ole vain pelkkä muodollinen maksu, vaan se kattaa useita toimituksen suorittamiseen liittyviä välttämättömiä osia. Kiinteähintaiseen kiinteistötoimitusmaksuun kuuluvat seuraavat toimenpiteet ja kustannukset:
Välttämättömät toimenpiteet Toimituksen suorittamisen kannalta välttämättömät toimenpiteet, jotka voi suorittaa joko toimitusinsinööri itse tai kiinteistönmuodostamislain (KML) 13 §:ssä tarkoitettu asiantuntija toimitusinsinöörin pyynnöstä. Tämä varmistaa toimituksen sujuvan ja asiantuntevan toteutuksen.
Välttämätön rajankäynti Kiinteistön rajojen selvittäminen ja merkitseminen kuuluu lohkomisen perustoimenpiteisiin.
Kulkuyhteyden perustaminen tai siirtäminen Mikäli kiinteistön saavutettavuus vaatii uuden kulkuyhteyden perustamista, tämä kustannus kuuluu toimitusmaksuun. Samoin sisältyy jo aiemmin perustetun kulkuyhteyden siirtäminen toiseen paikkaan, kuten KML 156 §:n 3 momentissa säädetään.
Rasitteen perustaminen Muun kuin KML 154 a §:ssä tarkoitetun rasitteen perustaminen lohkomisessa muodostetun kiinteistön hyödyksi emäkiinteistön tai tontin alueella sisältyy maksuun.
Apuhenkilökustannukset Mikäli toimituksessa tarvitaan apuhenkilöitä, heihin liittyvät kustannukset katetaan kiinteähintaisella maksulla.
Rajamerkkikustannukset Kiinteistön rajojen merkitseminen rajamerkein on osa hintaan sisältyviä kustannuksia.
Lohkomisen hintaan kuuluvat näin ollen kaikki toimituksen suorittamisen kannalta välttämättömät toimenpiteet ja kustannukset, joilla varmistetaan kiinteistönmuodostuksen lainmukaisuus ja toimivuus. Tämä helpottaa kiinteistön omistajan suunnitelmia ja takaa toimituksen laadun.
Muutoksia hinnoitteluperusteissa
Useat aiemmin kiinteähintaiset maanmittaustoimitukset, kuten halkominen ja yksityistietoimitus, ovat muuttuneet aikaveloitteisiksi 1.1.2025. Tämä tarkoittaa, että maksut määräytyvät käytetyn työajan perusteella, mikä voi vaikuttaa toimitusten kokonaiskustannuksiin. Asiakkaan kannalta tämä tarkoittaa yleisimmin sitä, että riitaisena ei kannata hakea toimitusta vaan aina kannattaa yrittää ensin sovintojakoa tai sopimusjakoa, sillä se tulee huomattavasti halvemmaksi kuin riitaisen asian käsittely maanmittaustoimituksella.
Metsämarkkinointi Oy on tehnyt asiakkailleen jakokirjoja ja perinnönjakokirjoja. Jatkossa niiden merkitys korostuu, sillä sovintojaolla maanmittaustoimitusten hinnat jäävät kohtuulliselle tasolle. Tilaa palvelu soittamalla tai alla olevalla lomakkeella, niin säästetään kuluissa.
Veromuutoksia vuoden 2026 alussa – mitä sinun kannattaa tietää?
Vuoden 2026 alussa astuu voimaan useita merkittäviä veromuutoksia, jotka vaikuttavat niin metsänomistajiin, palkansaajiin kuin perintöjä tai lahjoja saaviin yksityishenkilöihin. Tässä käymme läpi tärkeimmät muutokset tuloverotukseen ja lahjaverotukseen.
TULOVEROTUS – Mitä muuttuu ?
1. Työhuonevähennys muuttuu
Vuoden 2026 alusta alkaen kaavamainen työhuonevähennys poistuu. Tämä on ollut monelle etätyötä tekevälle helppo tapa saada verovähennystä ilman kuittirumbaa.
➡️ Mitä tämä tarkoittaa käytännössä?
Jos sinulla ei ole erillisiä kuluja (esimerkiksi erillisen työtilan vuokra), et voi enää automaattisesti tehdä työhuonevähennystä.
➡️ Hyvä uutinen: Jos olet vuokrannut työtilan kodin ulkopuolelta tai sinulla on selkeästi osoitettavissa muita kuluja (esim. sähkö, siivous), nämä ovat edelleen vähennyskelpoisia – mutta vain todellisten kulujen perusteella ja kuiteilla.
2. Jäsenmaksut eivät enää verovähennykseen
Toinen muutos koskee työmarkkinajärjestöjen jäsenmaksuja, joita ei enää voi vähentää verotuksessa vuonna 2026 alkaen.
➡️ Esimerkki: Jos olet maksanut ammattiliiton jäsenmaksua esimerkiksi 300 €/vuosi, et saa tästä enää verotuksessa alennusta.
➡️ Poikkeus: Työttömyyskassan maksut ovat edelleen vähennyskelpoisia, eli ne kannattaa jatkossakin ilmoittaa veroilmoituksessa.
3. Työsuhdepolkupyöräetu ei enää verovapaa
Työsuhdepyöräily kokee takaiskun, kun verovapaus poistuu niiltä työsuhdepyöriltä, joista on sovittu 24.4.2025 tai sen jälkeen.
➡️ Jos sinulla on jo työsuhdepyörä ennen tätä päivämäärää, muutos ei vaikuta sinuun heti.
➡️ Uusien pyörien osalta etu katsotaan jatkossa veronalaiseksi, eli se nostaa verotettavaa tuloa.
LAHJAVEROTUS – Suuremmat summat verovapaasti
1. Lahjaveroa voi välttää isommissa lahjoissa
Vuodesta 2026 lähtien voit lahjoittaa yhdelle henkilölle jopa 7 499 euroa kolmen vuoden aikana ilman lahjaveroa. Nykyinen raja on 4 999 euroa.
➡️ Tämä antaa enemmän liikkumavaraa esimerkiksi vanhemmille, jotka haluavat tukea aikuisia lapsiaan asunnon ostossa, opiskelussa tai metsätilan sukupolvenvaihdoksessa.
2. Perintöverotukseen helpotusta pienissä perinnöissä
Perintöveroa ei tarvitse maksaa alle 30 000 euron perinnöistä, kun aiemmin raja oli 20 000 euroa.
➡️ Tämä muutos koskee erityisesti tilanteita, joissa kuolinpesän osakkaan perintö tai testamentin saajan testamenttisaanto koostuu pienestä alle 30000 euron arvoisista saannoista, pankkitalletuksesta, arvo-osuustilistä, osakkeista, tiloista tms.
Yhteenveto – Valmistaudu ajoissa
Vuoden 2026 veromuutokset vaikuttavat erityisesti etätyötä tekeviin, liittojen jäseniin, työsuhdepyörän hyödyntäjiin sekä perintöä tai lahjoja saaviin yksityishenkilöihin.
Mitä voit tehdä nyt?
Tarkista työsuhdepyöräsopimuksesi päivämäärä.
Selvitä, voitko tehdä edelleen työhuonevähennyksen todellisten kulujen perusteella.
Jos suunnittelet lahjoituksia tai testamentin tekoa tai testamentin päivitystä, niin hyödynnä uusi korkeampi verovapauden raja.
Ole tietoinen siitä, mitä vähennyksiä voit enää ilmoittaa veroilmoituksessa.
Muutokset tuovat mukanaan sekä pieniä kiristyksiä että helpotuksia. Parhaiten varaudut niihin seuraamalla omaa talouttasi ja tarvittaessa kysymällä neuvoa asiantuntijoiltamme.
Metsän hinta K-P:lla ensimmäisen kerran yli 4000 €/ha
Metsätilojen nimellishinta on 2000-vuosituhannen aikana lähes kolminkertaistunut (2,8-kertaistunut) Keski-Pohjanmaalla Maanmittauslaitoksen hintaseurannan valossa. Vuosi 2025 muodostuu ensimmäiseksi vuodeksi, jolloin metsätilojen keskimääräinen hehtaarihinta nousee yli 4000 euroon. Kaupankäynti on ollut viime vuosina vilkasta. Ja erityisesti vuodet 2019–2025 ovat olleet poikkeuksellisen aktiivisia.
Vuodelle 2026 kaavaillut veromuutokset – metsävähennysoikeuden laajentaminen 60 prosentista 75 prosenttiin – ovat lisänneet metsätilojen kysyntää vuonna 2025. Myös viime vuosien tavanomaista korkeampi puun hintataso tai oikeastaan loppukesästä alkanut puun hinnan tuntuva lasku on hyvin tukenut tarjontaa ja metsätilamarkkinaa. Kesällä 2025 käynnistynyt puun hinnan lasku on jo heijastumassa metsätilojen markkinahintoihin. Metsäarvioissa on selvästi korkeampi hintataso kuin mitä päivän puukaupassa on enää mahdollista saavuttaa. Noin kymppi on poissa puukuution hinnasta ja enemmän kuidulla kuin tukilla.
Keski-Pohjanmaan Metsänomistajien Liitto piti sääntömääräisen vuosikokouksensa Kokkolassa 27. marraskuuta 2025. Kokouksessa hyväksyttiin vuoden 2024 tilinpäätös ja toimintakertomus sekä vahvistettiin vuoden 2026 toimintasuunnitelma ja talousarvio. Hallituksessa jatkavat Hannu Lassila, Otto Similä, Jukka Leskelä, Heikki Syri ja Manu Purola. Jäsenmäärältään Keski-Pohjanmaa on valtakunnallisen Etämetsänomistajien Liiton kolmanneksi isoin jäsenyhdistys heti Pääkaupunkiseudun ja Tampereenseudun Metsätilanomistajien jälkeen. Liiton kokouksen näkemyksen mukaan metsätilakauppa jatkuu Keski-Pohjanmaalla aktiivisena myös vuonna 2026, ja hintakehityksen arvioidaan vähän niiaavan, mutta pysyvän pitkällä aikavälillä kohtuullisen vakaana, vaikka puumarkkinoiden liikkeet tuovatkin epävarmuutta lyhyen aikavälin näkymiin.
Kokousalustuksen piti toiminnanjohtaja Manu Purola 2000-luvun metsätilamarkkinoista tässä olennaisimmat kuvat ja niiden analyysiä:
Yhteenveto analyysistä
Keski-Pohjanmaan metsätilamarkkina 2001–2025 voidaan jakaa kolmeen kauteen:
1) 2001–2008: Tasainen, maltillinen nousu
2) 2009–2018: Korkeamman tason vaihtelu ja tasaantuminen
3) 2019–2025: Ennennäkemätön hintaralli ja tilakohtainen polarisaatio
Vuoden 2025 kuvio osoittaa:
kaikkien aikojen korkeimman arvotason
vahvan trendin, joka ei ole tilastollisesti satunnainen
selkeästi uuden markkinarakenteen (rahastot, hiilimarkkinat, tuulivoimahyöty)
Kauppamäärät: selvä kasvu 2010-luvun puolivälin jälkeen
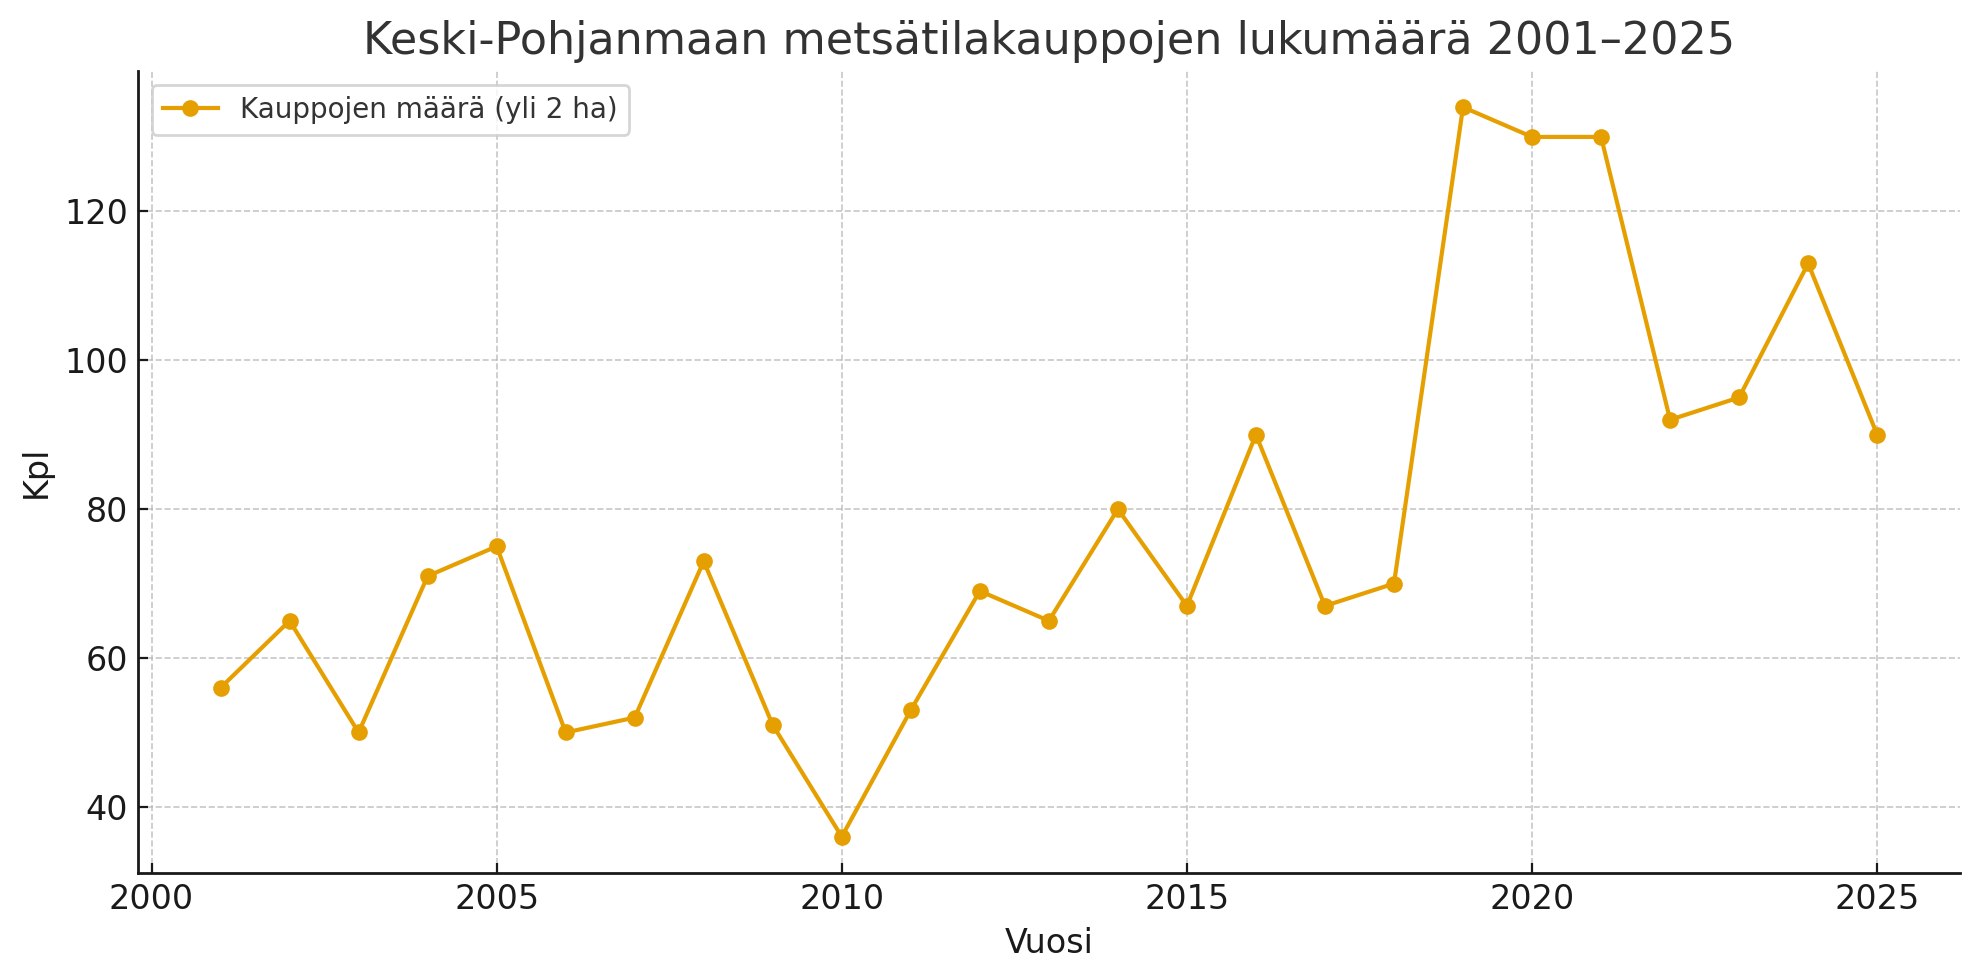
Kauppojen määrä (rakentamattomat yli 2 ha)
2001–2010 taso: 36–75 kpl/vuosi
2011–2018 taso: 50–90 kpl/vuosi
2019–2024 nousu: 92–134 kpl/vuosi
2025 alustava: 90 kpl 27.11.2025 tilanteessa, voi nousta 100 kpl:een 31.12.2025 mennessä
Tulkinta
Metsätilojen kysyntä nousi merkittävästi 2016–2024. Tämä osuu yhteen puumarkkinoiden vahvojen hintavuosien, matalan korkotason ja sijoittajien metsäkiinnostuksen lisääntymisen kanssa.
2019–2021 piikki (134–130 kpl) johtui koronakauden sijoitusvolyymeista ja halusta siirtää varallisuutta vakaaseen reaalivarallisuuteen.
2025 taso hieman alempi, mutta edelleen hyvin korkealla pitkän aikavälin keskiarvoon verrattuna.
Kauppojen pinta-alat: keskipinta-ala pysynyt vakiona
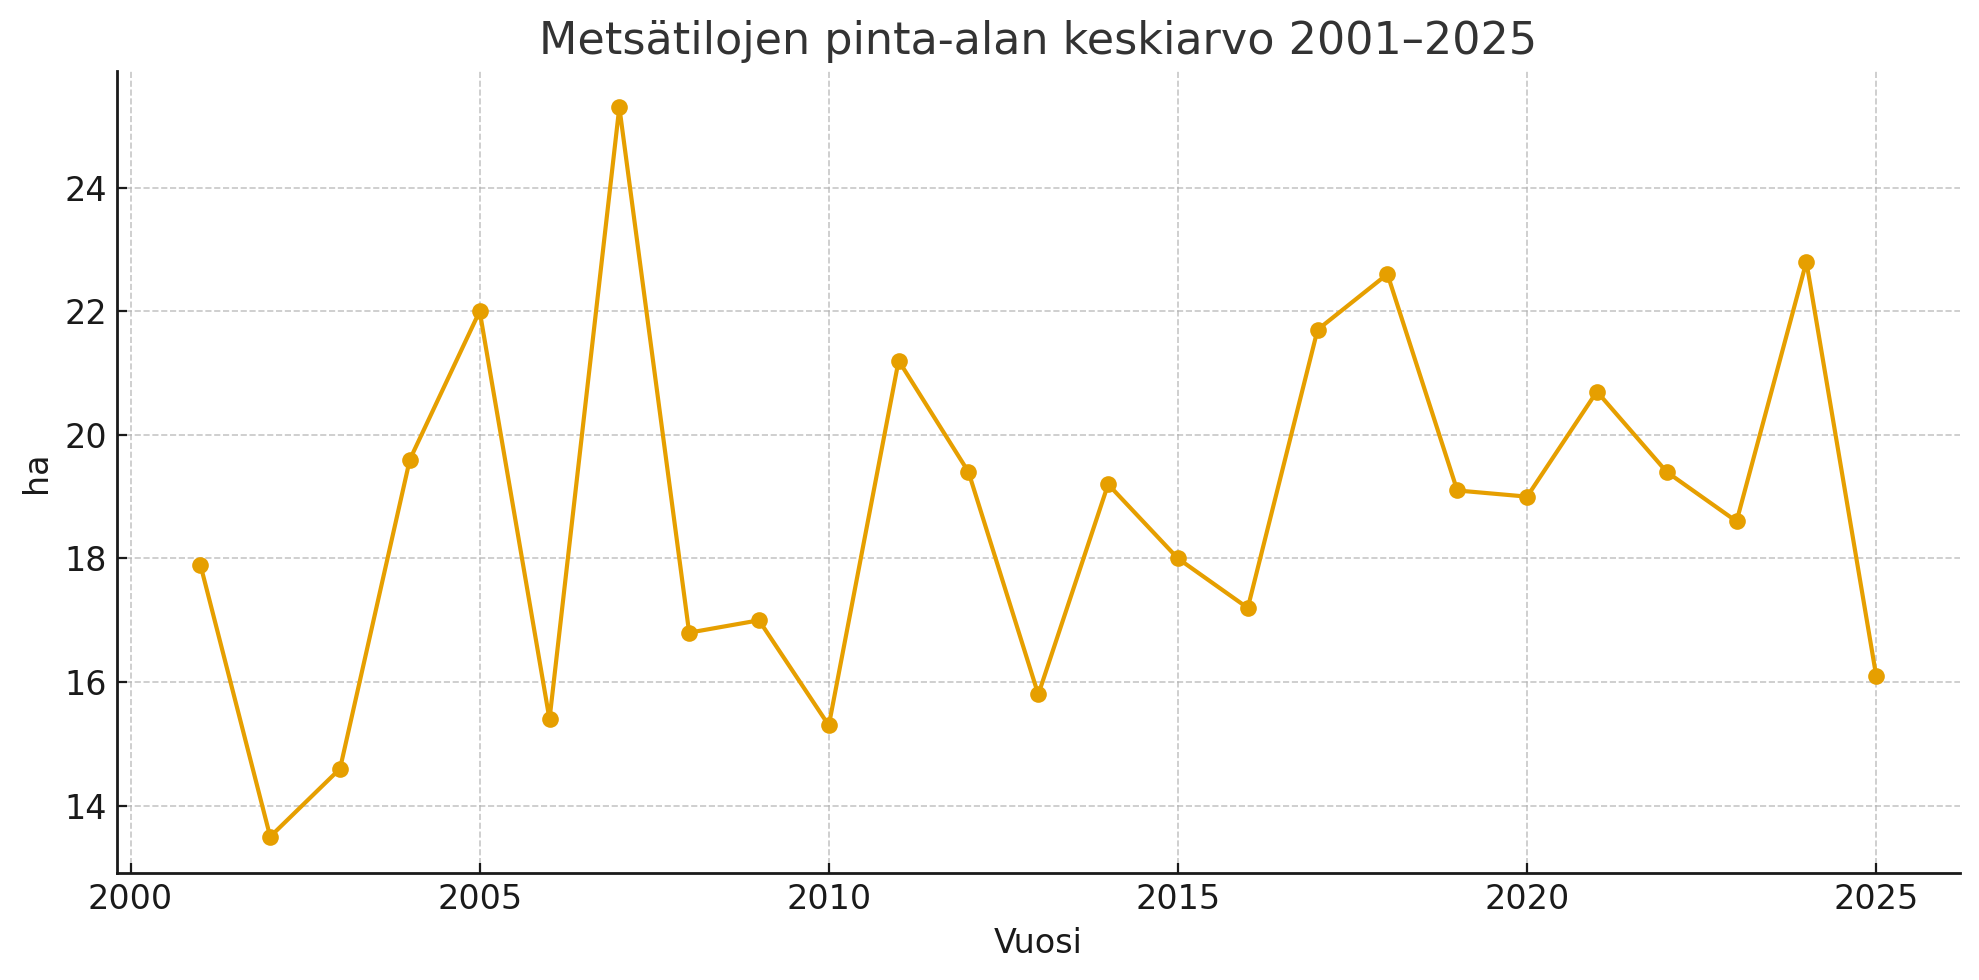
Pinta-alan keskiarvo (ha)
Vaihteluväli 13–23 ha
Pitkän aikavälin keskitaso noin 18–20 ha
Tulkinta
Keski-Pohjanmaan alueella myytävät tilat ovat perinteisesti melko pieniä tai keskikokoisia.
Suuria (yli 50 ha) kauppoja on vähän, mikä rajoittaa pinta-alan keskiarvon vaihtelua.
Keskimääräinen pinta-ala on pysynyt yllättävän tasaisena – tarjonta määrittää tämän, ei kysyntä.
Hinnat: huomattava nousutrendi yli kahdessa vuosikymmenessä
3.1 Mediaanihinnan (€ / ha, keskimmäisin hinta) kehitys 2001–2025 (ylin kuva)
2001: 1 167 €/ha
2010: 1 593 €/ha
2015: 2 381 €/ha
2019: 2 169 €/ha (tilapäinen notkahdus)
2022: 2 551 €/ha
2023: 2 522 €/ha
2024: 3 356 €/ha (ennätyslukema)
2025: 3 299 €/ha Mediaanihinta kuvaa metsätilamarkkinaa paremmin kuin keskiarvohinta, koska hajonta on suuri
Kasvu 2001–2025: +2 132 €/ha (+183 %) eli lähes kolminkertaistuminen 24 vuodessa.
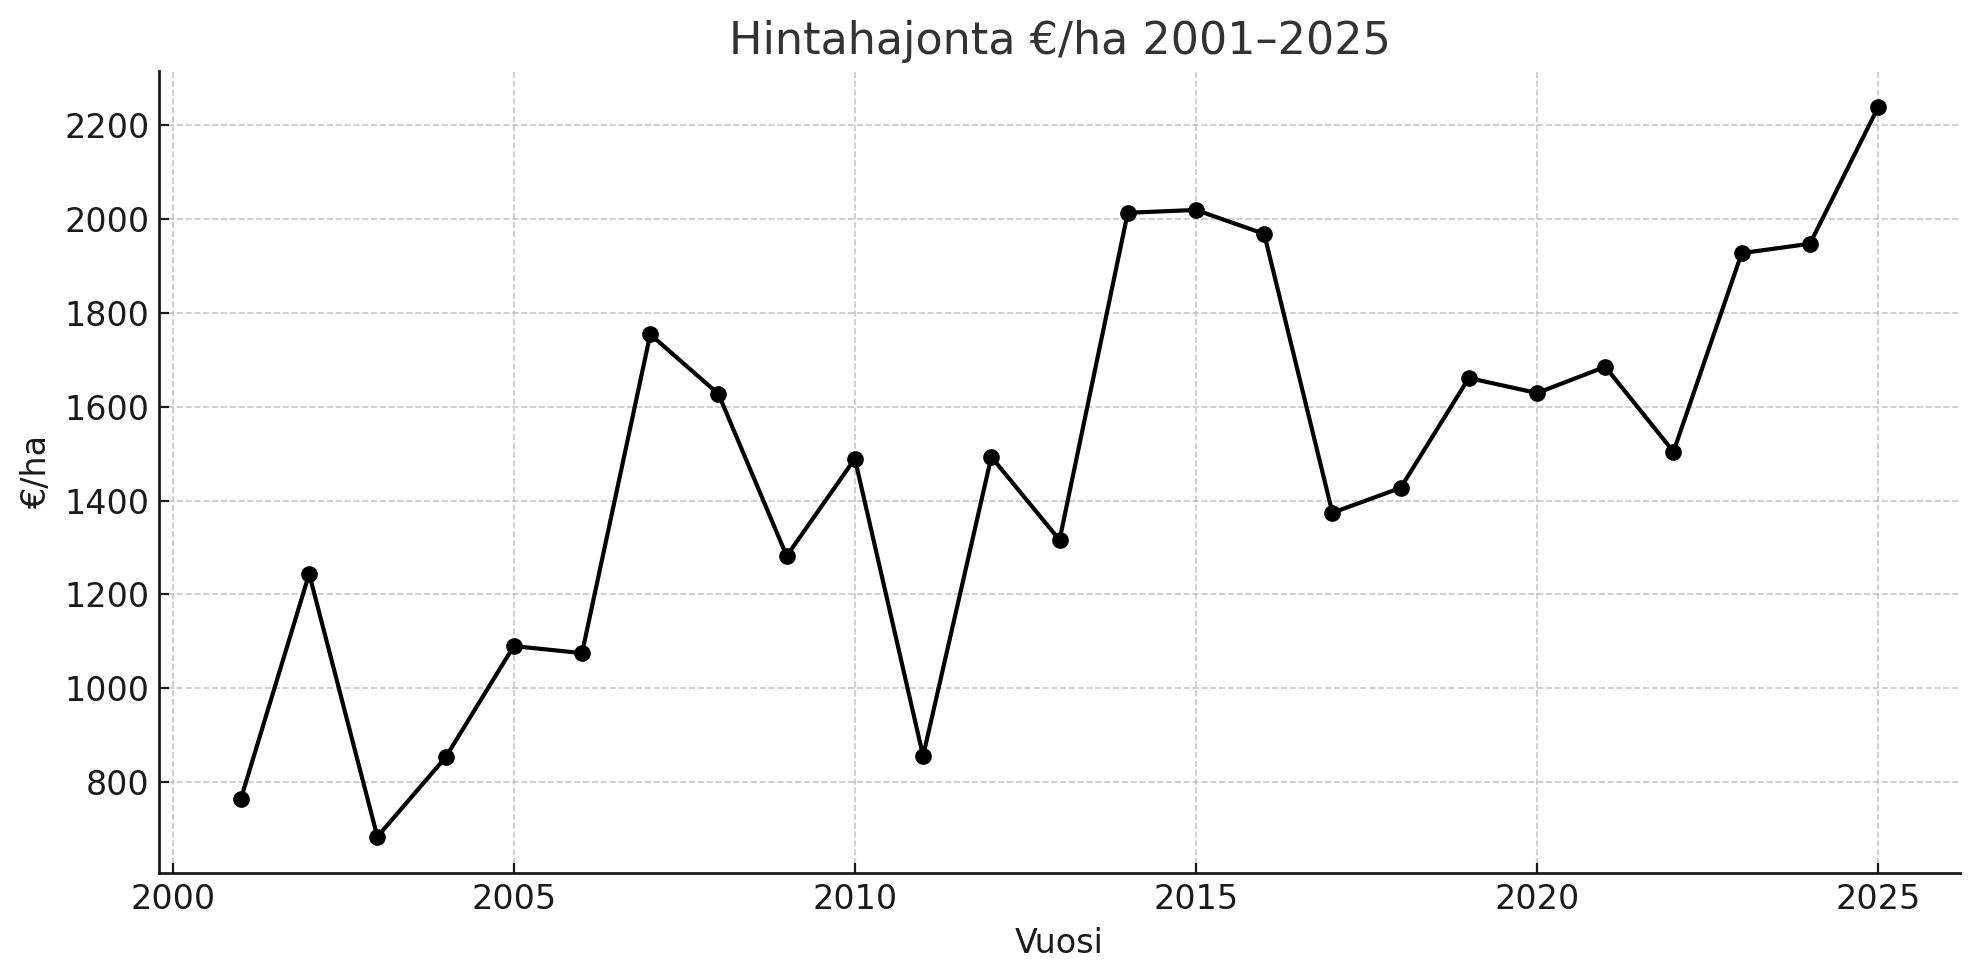
3.2 Keskimääräinen hehtaarihinta (€ / ha keskiarvohinta)
2001: 1 378 €/ha
2015: 2 872 €/ha
2022: 2 958 €/ha
2024: 3 690 €/ha
2025: 4 050 €/ha
Tulkinta keskiarvon nousulle: Keskiarvo nousee nopeammin kuin mediaani → markkinoille on tullut arvokkaampia ja puustoisempia tiloja, jotka vetävät keskiarvoa ylöspäin! Myyjät ovat oppineet olemaan tekemättä 30-34 % verokannalla olevaa puukauppaa ennen metsätilasta luopumista, jolloin metsätilan ostaja saa metsävähennyksen ja voi diskontata osan sen tuomasta hyödystä kilpailutilanteessa metsätilan ostohintaan, jolloin molemmat sekä myyjä että ostaja pärjäävät. Metsätilan myyjä saa hankintameno-olettaman 40 %, jolloin vain 60 % kauppa-arvosta verotetaan. Ostaja saa 60 % (jatkossa 2026 alkaen 75 % metsävähennysoikeuden) mikä vähentää puukaupan lopullista veroa.
2025 on tilastollinen poikkeama (tilastohuippu)
Kuvion mukaan vuosi 2025 rikkoo aiemmat trendit:
Nimellisesti ensimmäistä kertaa yli 4000 €/ha
Kasvu on kaksinkertainen suhteessa historiallisesti normaaliin 2–5 %/vuosi nousuun
Tämä taso on selvästi seurausta:
Lakimuutoksista (metsävähennys 75 %)
Puun hinnan korkeasta tasosta 2024–2025
Tuulivoimahankkeiden arvonlisästä
Alhaisista korkotasoista ja inflaatiosta
Hintahajonta (€ / ha): markkina on polarisoitunut
2001: 765 €/ha
2015: 2 019 €/ha
2024: 1 947 €/ha
2025: 2 238 €/ha
Tulkinta: Hintahajonta on kasvanut → markkina on kaksijakoinen:
Hyväpuustoiset, helposti korjattavat tilat maksetaan erittäin kalliina ns. yläkvartiilissa.
Harvennusrästit tai vaikea saavutettavuus ja taimikko- sekä suovaltaisuus laskevat osan metsätiloista selvästi alle keskiarvon ns alakvartiiliin.
Keskiarvo kauppahinnoista ei kuvaa todellista keskimääräistä hintatasoa, mediaani on parempi tunnus kuvaamaan keskimääräistä hintatasoa. Mediaani on siis kaikkien metsätilakauppojen keskimmäisin arvo kun hinnat laitetaan järjestykseen pienimmästä suurimpaan.
Käytännössä:
parhaat, yhtenäiset tilat nousevat erittäin jyrkästi
heikompilaatuisten nousu on hitaampaa
Tämä viittaa institutionaalisten ostajien paluuseen markkinalle.
Kokonaisanalyysi kehityksestä
5.1 Hintojen pitkän aikavälin ajurit
Puumarkkinoiden noususyklit: erityisesti 2016–2018 ja 2021–2022.
Sijoittajakysyntä ja pääoman hakeutuminen reaalivarallisuuteen: metsä koetaan vakaina kassavirtoina.
Hyvät metsätilamarkkinat metsätiloille on kattavat markkinapaikat kuten metsamarkkinoint.fi ja metsatilat.fi missä vaihdanta on helppoa ja ammattimaista
Luonnonvarojen turvasatama-status: epävarmat markkinat ovat lisänneet kysyntää.
5.2 Keski-Pohjanmaan erityispiirteet
Metsätyyppi on kuivahkoa ja kuivaa kangasta sekä turvekangasta, hyvä kasvupotentiaali, vaikka lehtoja ja tuoreita vähän
Kasvu VMI:n mukaan 4,9 m3/ha/vuosi
Puuvarat ovat tasaisia, mutta suuria yhtenäisiä kokonaisuuksia on vähän → hinnat nousevat etenkin hyvin metsätalouskelpoisissa ja helposti saavutettavissa kohteissa.
Tieverkosto suhteellisen hyvä → nostaa alueen metsämaan likviditeettiä.
Keski-Pohjanmaa on nyt yksi Suomen nopeimmin kallistuneista metsäalueista
Hintakäyrät eivät osoita ”kuplaa”, vaan markkinarakenne on muuttunut:
pienet tilat -> yksityiset ostajat
isot 50–200 ha tilat -> rahastot, yritykset, yhtymät
Käytämme välttämättömiä evästeitä sivuston toimintaan. Suostumuksellasi käytämme myös tilastointi- ja markkinointievästeitä. Voit hyväksyä kaikki, hylätä ei-välttämättömät tai muokata asetuksia.
Contains information related to marketing campaigns of the user. These are shared with Google AdWords / Google Ads when the Google Ads and Google Analytics accounts are linked together.
90 days
__utma
ID used to identify users and sessions
2 years after last activity
__utmt
Used to monitor number of Google Analytics server requests
10 minutes
__utmb
Used to distinguish new sessions and visits. This cookie is set when the GA.js javascript library is loaded and there is no existing __utmb cookie. The cookie is updated every time data is sent to the Google Analytics server.
30 minutes after last activity
__utmc
Used only with old Urchin versions of Google Analytics and not with GA.js. Was used to distinguish between new sessions and visits at the end of a session.
End of session (browser)
__utmz
Contains information about the traffic source or campaign that directed user to the website. The cookie is set when the GA.js javascript is loaded and updated when data is sent to the Google Anaytics server
6 months after last activity
__utmv
Contains custom information set by the web developer via the _setCustomVar method in Google Analytics. This cookie is updated every time new data is sent to the Google Analytics server.
2 years after last activity
__utmx
Used to determine whether a user is included in an A / B or Multivariate test.
18 months
_ga
ID used to identify users
2 years
_gali
Used by Google Analytics to determine which links on a page are being clicked
30 seconds
_ga_
ID used to identify users
2 years
_gid
ID used to identify users for 24 hours after last activity
24 hours
_gat
Used to monitor number of Google Analytics server requests when using Google Tag Manager
1 minute
Markkinointievästeitä käytetään seuraamaan kävijöitä verkkosivustoilla. Tarkoituksena on näyttää mainoksia, jotka ovat relevantteja ja kiinnostavia yksittäiselle käyttäjälle.
Facebook Pixel is a web analytics service that tracks and reports website traffic.
Registers a unique ID on mobile devices to enable tracking based on geographical GPS location.
1 day
VISITOR_INFO1_LIVE
Tries to estimate the users' bandwidth on pages with integrated YouTube videos. Also used for marketing
179 days
PREF
This cookie stores your preferences and other information, in particular preferred language, how many search results you wish to be shown on your page, and whether or not you wish to have Google’s SafeSearch filter turned on.
10 years from set/ update
YSC
Registers a unique ID to keep statistics of what videos from YouTube the user has seen.
Session
DEVICE_INFO
Used to detect if the visitor has accepted the marketing category in the cookie banner. This cookie is necessary for GDPR-compliance of the website.
179 days
LOGIN_INFO
This cookie is used to play YouTube videos embedded on the website.